

Crédit Agricole will in Deutschland mächtig Flagge zeigen
Die Franzosen sind eine der größten Banken Europas und in Deutschland mit Creditplus erfolgreich. Jetzt wollen sie richtig Gas geben, um schon Ende 2028 auf 2. Mio. Kunden zu kommen.
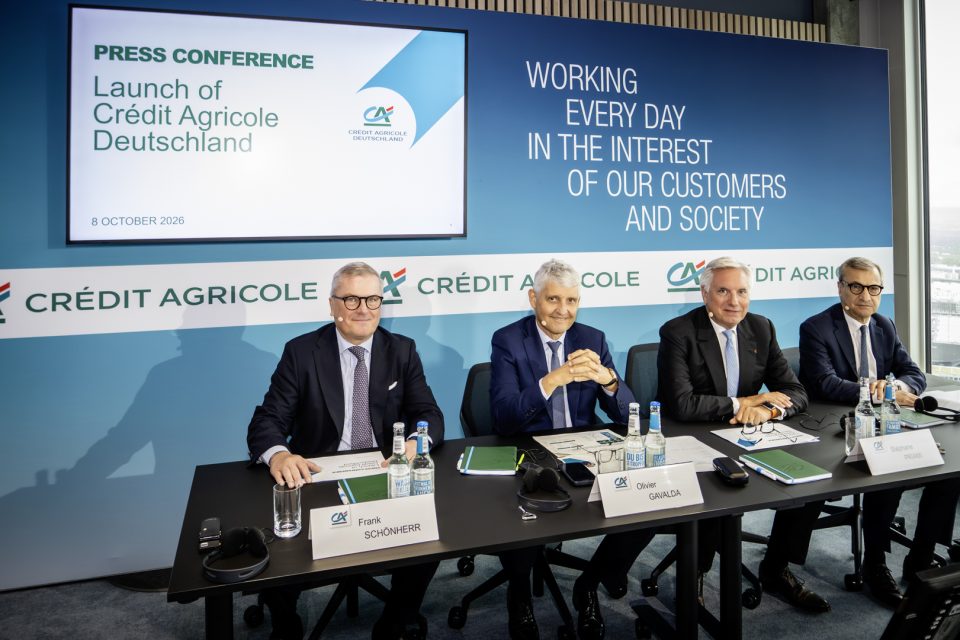
Finanzstark, schrittweise, aber konsequent und mit langem Atem: So will das Management um Olivier Gavalda, CEO von Crédit Agricole S.A., den deutschen Markt aufrollen. Gavalda ließ es sich nicht nehmen, in Frankfurt höchstpersönlich die ambitionierten Ziele für Deutschland zu verkünden.
Bis Ende 2028 soll sich der Kundenstamm in den deutschen Geschäftsbereichen auf 2 Mio. verdoppeln, erklärte das Management voller Selbstvertrauen. Die agile Verbraucherkredit-Tochter Creditplus betreut mit rund 600 Mitarbeitern und 20 Filialen bereits etwa 1 Mio. Kunden.
Bereits Ende Oktober 2026 geht Crédit Agricole Deutschland mit Girokonto, Visa-Karte, Tages- und Festgeld sowie App an den Markt. Eine neue Bank entsteht dabei nicht. Creditplus bleibt die juristische Struktur, nur die Marke wechselt, erklärt Stéphane Priami, Deputy General Manager von Crédit Agricole.
Den Deutschland-Ausbau bezahlt Creditplus, sagt Priami. Die IT koste rund 30 Mio. Euro und werde über fünf Jahre abgeschrieben. Kapitalmäßig steht das Institut solide da: Die Gesamtkapitalquote liegt bei 16,71%. Allerdings rutschte Creditplus 2025 laut „Finanz-Szene“ operativ in die Verlustzone. Vor der Auflösung des Fonds für allgemeine Bankrisiken stand ein Minus von rund 11 Mio. Euro. Erst die Auflösung brachte einen Jahresüberschuss von 0,4 Mio. Euro.
Auf diesem Fundament soll sich die Kundenzahl von Crédit Agricole in Deutschland bis Ende 2028 verdoppeln. Im Privatkundengeschäft soll eine Digitalbank für wohlhabende Kunden entstehen, im Mittelstand setzt die Bank auf organisches Wachstum und persönliche Berater. Doch die Details bleiben vage.
Privatkundengeschäft: Sparen ohne Zahlen
Konkret ist der Anfang: Im April startete das Sparangebot der Direkt-Sparplattform Crédit Agricole Savings. Die Sparanlage stehe „im Mittelpunkt unseres Angebots“, sagt Priami. Unkonkret ist der Rest. Einen einzigen Zinssatz nennt die Bank nicht, Priami verspricht marktübliche Zinsen auf Festgeld. Ab 2027 sollen Lösungen zum Vermögensaufbau folgen, darunter Aktien, Anleihen und ETFs. Produkte, Gebühren und einen genauen Termin nennt die Bank nicht.
Von der Konkurrenz will sich die Bank mit einem anderen Weg absetzen. Kunden sollen über Sparangebote kommen und nicht über Kontoprämien, denn Prämienjäger seien nicht treu, sagt Priami. Das ist eine Korrektur des Kurses, denn in den Vorjahren war Creditplus bei Zinsversprechen durchaus aggressiv.
Im Zahlungsverkehr ist das Bild gemischt: Zum Start gibt es nur die Visa-Karte. Apple Pay und Google Pay sollen 2027 folgen, für Girocard und Wero nennt die Bank keinen Termin. Das Feld Baufinanzierung bleibt ebenfalls unbesetzt.
Ob das Gesamtpaket im Privatkundenbereich für die Wachstumsziele ausreicht, muss sich zeigen.
Mittelstandsgeschäft: Zukauf nicht ausgeschlossen
Wenig klarer als bei den Privatkunden ist die Idee im Mittelstand. Dort will die Bank Personal aufbauen und Spezialisten rekrutieren, wie viele, nennt sie nicht.
Die Investmentbank Crédit Agricole CIB bediene bereits rund 450 Adressen mit mehr als 1 Mrd. Euro Umsatz, sagt Amir Djourabtchi, CEO von Crédit Agricole Deutschland. Nun gehe es schrittweise von den Großkonzernen zum gehobenen Mittelstand. „Mittelstand heißt im Wesentlichen Finanzierung“, so Djourabtchi. Schwerpunkte sollen Verteidigung, Agrar und Tech sein.
Wie riskant Firmenkredite im Mittelstand sein können, zeigt Creditplus. Das Institut schrieb 2025 laut Geschäftsbericht Kredite in der Händlereinkaufsfinanzierung ab. Insolvenzen und Betrugsfälle bei Autohändlern trieben die Risikokosten.
Auf die Frage nach Zukäufen blieb Gavalda zurückhaltend – die Bank gilt als Interessent an der Mittelstandsbank IKB. Crédit Agricole konzentriere sich auf organisches Wachstum, so Gavalda. Er schränkt jedoch ein: „Wenn wir einen Beschleuniger für unsere organische Strategie bekommen können, greifen wir zu.“
Gelassen blieb das Management auf Nachfrage zu den steigenden Risikoprämien in Frankreich. Die französischen Staatsanleihen im Bankbuch, rund 50 Mrd. Euro, würden das Kapital kaum belasten. Die Finanzierung für 2027 sei längst gesichert.
Ambition trifft auf Bewegung
Wohin es in Deutschland gehen soll, steht fest. Wie die Bank dort ankommt, ist offen. Das Management setzt auf Erfahrungen aus Italien, Frankreich und Polen. Statt einen fertigen Plan später anzupassen, will die Bank auf die Wünsche ihrer Kunden reagieren. Neue Produkte und Dienste sollen sich daran orientieren, was Kunden brauchen und zurückmelden, erklärt Djourabtchi.
Einfach wird der Weg trotzdem nicht. Der Markt ist dicht besetzt, wie die Bank selbst einräumt. Mit rund 1 Mio. Kunden startet Crédit Agricole allerdings nicht bei null. Zudem läuft im Januar 2027 die Altersvorsorgereform an. Sie bietet gute Chancen für die langfristige Kundengewinnung.