

Deutsche Bürovermietungsmärkte beenden Talfahrt – vorläufig
Die Bürovermietung in den deutschen Metropolen stabilisiert sich auf dem niedrigen Vorjahresniveau. Großabschlüsse retteten das Zahlenwerk in den ersten drei Quartalen. Zwei Märkte bleiben aber Sorgenkinder.

Die Auswertung der Büromarktberichte von JLL, BNP Paribas Real Estate, Colliers, CBRE und Savills, die ein deutlicheres volks- und immobilienwirtschaftliches Statement abgeben als die Investmentberichte, sieht in Summe eine Stabilisierung der Bürovermietung mit erheblichen Unterschieden in den Teilmärkten. Insgesamt haben die deutschen Bürovermietungsmärkte ihre Talfahrt vorerst beendet. Eine echte Erholung sehen die Researchhäuser allerdings nicht. Der hohe Anmietungsanteil der öffentlichen Hand und die volkswirtschaftlichen Impulse aus den Verteidigungs- und Infrastruktur-Sonderschulden, über deren Multiplikatorwirkung zwischen 0,6 und 1,5 diskutiert wird, beunruhigen eher mit Blick auf eine erhoffte eigendynamische Entwicklung der privaten Wirtschaft. Die Privatwirtschaft muss ja am langen Ende neben der Neuverschuldung alle staatlichen Zahlungen finanzieren.
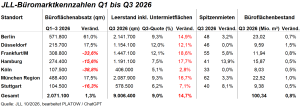
Auch der Blick auf die Bürovermietung überzeugt nicht. Der Abwärtstrend seit 2021 ist evident. Die Umsätze stagnieren auf dem niedrigen Niveau des Vorjahres, die Leerstände steigen. Die Nachfrage konzentriert sich zunehmend auf hochwertige Flächen. Während moderne Büros in guten Lagen knapp bleiben und steigende Spitzenmieten erzielen, wächst das Überangebot im älteren Bestand. Die fünf Maklerhäuser zeichnen damit ein weitgehend einheitliches Bild. Die Grundhaltungen der Maklerhäuser unterscheiden sich graduell. Einheitlich werden die Spreizung des Marktes und der strukturelle Trend der Flächenverkleinerung bei Neuanmietung oder Verlängerung gesehen. JLL bleibt insgesamt zurückhaltend. Der Markt habe sich stabilisiert, jedoch würden sinkende Neuanfragen, ein schwacher Arbeitsmarkt und ein beschleunigter Leerstandsanstieg bremsen. BNPPRE ist zuversichtlicher mit Blick auf die konjunkturelle Erholung, stabilisierende Leerstände und erste Hinweise auf den zyklischen Scheitelpunkt in zentralen Lagen. Colliers spricht von robuster Nachfrage, Bodenbildung und einer nachlassenden Leerstandsdynamik. CBRE verweist auf Qualitätsunterschiede und weiter steigende Leerstände. Savills betont den strukturellen Trend zu weniger Bürofläche, den Rekordleerstand und weitere Flächenkonsolidierungen.
Keine Trendwende
Die Bürovermietung stabilisiert sich im bundesdeutschen Schnitt auf niedrigem Niveau des Vorjahres. JLL ermittelt für die Top 7-Märkte 2,07 Mio. qm (+1,3%), Colliers 1,97 Mio. qm (-2%). BNPPRE registriert für seine Top 8 knapp 2 Mio. qm (-1,6%), CBRE für die Top 5 rund 1,74 Mio. qm und Savills für die Top 6 rund 1,9 Mio. qm. Lediglich Berlin, München und Düsseldorf retten mit steigenden Umsätzen die Bilanz. JLL meldet für Berlin 571.800 qm (+61%), für München 488.400 qm (+17,5%) und für Düsseldorf 215.700 qm (+17,5%). Die Steigerungen resultieren aus einzelnen Großabschlüssen. Die Berliner Verkehrsbetriebe mieteten am Ostkreuz rund 40.000 qm und Uniper in Düsseldorf rund 37.000 qm.
Frankfurt mit ca. 310.000 qm in den ersten drei Quartalen und einem Minus zwischen 33% (JLL) und 42% (CBRE) sowie Köln mit ca. 108.000 qm und einem Absturz um 34% bei Colliers bzw. fast 40% bei JLL und BNPPRE bleiben Sorgenkinder. Hamburg (275.000 qm; -16%) und Stuttgart (105.000 qm; -16%) liegen ebenfalls unter ihren Vorjahresergebnissen. Das dritte Quartal brachte neue Bewegung, aber noch keine Trendwende.
Der Leerstand wächst weiter. JLL ermittelt in den Top 7 mittlerweile 9,01 Mio. qm leerstehende Bürofläche. Die Leerstandsquote liegt bei 9%, nach 7,9% im Vorjahr. Colliers kommt auf 9,4% und damit auf den höchsten Stand seit rund zwei Jahrzehnten. Savills registriert in seinen Top 6 mit rund 8,1 Mio. qm sogar den höchsten absoluten Leerstand seit der Wiedervereinigung. BNPPRE sieht dagegen bei 9,1 Mio. qm eine Stabilisierung gegenüber dem Vorquartal. Nach Beobachtung von JLL suchen Unternehmen vielfach nur noch 50 bis 70% ihrer bisher genutzten Fläche. Büros müssten gegenüber dem Homeoffice einen erkennbaren Mehrwert bieten. JLL beziffert den Rückgang des belegten Büroflächenbestands binnen Jahresfrist auf 377.000 qm.
Knappheit bei modernen Neubauten
Aus PLATOW-Sicht ist der mögliche Einfluss von KI noch nicht berücksichtigt. Da befindet sich der Markt noch in der Findungs- und Implementierungsphase, in der typischerweise noch Mehraufwand einen Teil der Mitarbeiterersparnis ausgleicht. Aber KI ersetzt anders als vorherige technologische Revolutionen, die zu arbeitsintensiven neuen Geschäftsmodellen führten, tatsächlich Manpower. Das relativiert auf der einen Seite die demografischen Aspekte. Andererseits brauchen weniger Menschen auch weniger Büros und durch KI und Homeoffice bzw. Desk Sharing davon dann auch noch weniger.
Andererseits bleibt die Knappheit bei modernen Neubauten. JLL verweist auf Frankfurt, wo trotz eines Leerstands von deutlich mehr als 1 Mio. qm für größere Gesuche im Bankenviertel oder Messe-Areal nur wenige Objekte infrage kommen. Die Bundesbank hat z. B. die Frist für die Bewerbung eines Neubaus oder einer Totalsanierung für das neue Headquarter verlängert. Was dabei mit den 100.000 qm im alten Bundesbank-Campus in der Frankfurter Prärie, die lediglich von der Bundesbank lebte, geschieht, bleibt offen. Vielleicht lernen auch Institutionen so etwas über die Verpflichtung des Eigentums.
Weitere Stabilisierung erwartet
Die Spitzenmieten trotzen durch hohe Nachfrage nach Premiumflächen dem Leerstand. JLL registriert in München eine Spitzenmiete von 62 Euro je qm monatlich, CBRE spricht von 62,50 Euro. Frankfurt erreicht laut BNPPRE 57 Euro, während JLL 55 Euro ausweist. Besonders kräftige jährliche Mietsteigerungen meldet JLL aus Hamburg mit 13,9%. Colliers sieht München mit 11% im Plus. Gleichzeitig verliert der Büro-Neubau an Dynamik. Hohe Baukosten, schwierige Finanzierungen und Vermarktungsrisiken bremsen neue Projekte. BNPPRE meldet ein um 8% auf 2,1 Mio. qm gesunkenes Bauvolumen. JLL erwartet für das Gesamtjahr etwas mehr als 1 Mio. qm neue beziehungsweise totalsanierte Flächen. Gleichzeitig gewinnen Eigennutzer an Bedeutung. Laut Colliers entfallen bei Projektanmietungen vor Baustart 57% des Flächenumsatzes auf Auftragsbauten für Eigennutzer.
Der Ausblick bleibt vorsichtig optimistisch. Die Makler erwarten überwiegend eine Fortsetzung der Stabilisierung. JLL prognostiziert für das Gesamtjahr einen Top 7-Flächenumsatz von rund 2,76 Mio. qm und ein Plus von gut 3%. Colliers rechnet mit etwa 2,6 Mio. qm und einem Ergebnis auf Vorjahresniveau. BNPPRE und Savills erwarten ebenfalls Umsätze etwa auf Vorjahresniveau. Gleichzeitig dürfte die Polarisierung weitergehen. Der in vielen Fällen notwendige Sanierungsbedarf dürfte aus PLATOW-Sicht manche Kalkulation der Boomphase, in der reihenweise ältere Gebäude durchgehandelt wurden, über den Haufen werfen.