

Wirecard CEE-Nachfolger macht in Digital-Tokens und Gold
Seit dem Wirecard-Zusammenbruch haben die meisten Trümmer des Aschheimer Pseudo-Imperiums eine sehr ähnliche Geschichte hinter sich: an Wettbewerber verkauft und integriert, üblicherweise.
Seit dem Wirecard-Zusammenbruch haben die meisten Trümmer des Aschheimer Pseudo-Imperiums eine sehr ähnliche Geschichte hinter sich: an Wettbewerber verkauft und integriert, üblicherweise.

Sichtlich gut gelaunt präsentierte Vostandschef Christian Sewing auf der virtuellen Bilanz-PK das beste Ergebnis der Deutschen Bank seit 10 Jahren. Trotz erneuter Umbaukosten von 1,5 Mrd. Euro verdreifachte sich das Vorsteuerergebnis auf 4,8 Mrd. Euro und der Konzerngewinn vervierfachte sich sogar auf 2,5 Mrd. Euro.

Mit großen Ambitionen startete im vergangenen Jahr die European Payments Initiative (EPI). Nicht weniger als den Aufbau eines neuen, paneuropäischen Zahlungssystems, das Karten- und Online-Zahlungen aus einer Hand ermöglichen soll, versprachen die EPI-Gründer. Insgesamt 32 Banken und Zahlungsdienstleister schlossen sich der Initiative an, um Europa unabhängiger von den dominierenden amerikanischen Payment-Platzhirschen wie Apple Pay, Paypal, Visa und Mastercard zu machen. Auch die Bundesbank und die Bundesregierung, die sogar staatliche Fördergelder für EPI in Aussicht stellte, unterstützen das Projekt.
Spätestens Anfang Februar will die European Payments Initiative (EPI) die endgültige Liste der Banken präsentieren, die sich an der 1,5 Mrd. Euro schweren Anschubfinanzierung für das geplante europäische Zahlungsverkehrssystem beteiligen wollen. Bis dahin wollen sich auch die bislang noch zögerlichen spanischen Institute, allen voran die Großbanken Santander und BBVA, positionieren.
2021 war für die Aktionäre von Großbanken im Euroraum ein ausgesprochen gutes Jahr. Die Häuser legten beim Aktienkurs in den meisten Fällen deutlich mehr zu als der EuroStoxx insgesamt, der es auf 21,05% brachte. Vor allem Hollands ING brillierte mit +61,18%, gefolgt von Frankreichs Paradebank BNP Paribas (+41%). Ebenfalls überzeugen konnte Spaniens Banco Bilbao (+27,57%). Nicht ganz den Index schaffte die italienische Intesa Sanpaolo (+18,97%). Der spanische Banco Santander erreichte 15,98%.

Unter keinem guten Stern steht die European Payments Initiative (EPI), die Europa mit einem einheitlichen Zahlungsverkehrssystem beglücken will. Schon kurz vor dem EPI-Spitzentreffen am vergangenen Mittwoch (22.12.) deutete sich an, dass die europäische Zahlungsverkehrsinitiative gefährlich auf der Kippe steht. In einer überraschend am späten Dienstag-abend versandten Brand-E-Mail legte DSGV-Vorstand und EPI-Verwaltungsratschef Joachim Schmalzl ein flammendes Bekenntnis für ein „gemeinsames innovatives Zahlverfahren in Europa“ ab.
Besser als erwartet hat UniCredit das dritte Quartal abgeschlossen. Rückenwind kam vor allem von einer geringeren Kreditrisikovorsorge, die im Vorjahr noch kräftig aufgestockt worden war, aber auch aus dem Heimatmarkt. Unter dem Strich kam so ein Gewinn von gut 1 Mrd. Euro zusammen (Erträge: 4,4 Mrd. Euro). Ein guter Start für Andrea Orcel, der im Frühjahr für den im Streit mit Aufsichtsrat und Politik ausgeschiedenen CEO Jean Pierre Mustier das Steuer beim UniCredit übernommen hatte. Für die nach der UBI-Übernahme durch Intesa Sanpaolo im vergangenen Jahr inzwischen nur noch zweitgrößte italienische Bank erhöhte Orcel jetzt erst einmal die Gewinnprognose für 2021 von über 3 Mrd. auf mehr als 3,7 Mrd. Euro (Ertragsziel: 17,5 Mrd. Euro).
Bei der privaten Geldanlage spielen Aktien eine immer größere Rolle. Zugleich sind die Deutschen auf dem besten Wege, ihr Image als „Aktienmuffel“ abzulegen. Gerade Robo-Advisor, für die Deutschland größter Markt der EU ist, rücken verstärkt in den Fokus. Nach Statista-Angaben hat sich allein hierzulande von 2019 bis 2020 das durch Robo-Advisor verwaltete Vermögen verdoppelt.
Wer sein Aktiendepot auf Deutschland ausrichtet, für den sind Banken seit Jahren ein rotes Tuch. Allenfalls die Deutsche Bank, die nach den massiven Eingriffen von Christian Sewing zuletzt zumindest mit ihrer Performance beim Aktienkurs (YtD: 21,64%) international wieder mithalten kann, wird langsam für den Anleger interessant.
BNP Paribas, mit 65 Mrd. Euro Marktkapitalisierung vor Banco Santander (54 Mrd. Euro) wertvollstes Institut auf dem Kontinent (zum Vergleich Deutsche Bank: 22 Mrd. Euro), zeichnet sich seit Jahren durch stabile Erträge aus, die trotz des bereits erreichten hohen Niveaus im Q2 nochmals leicht um 1% auf 11,8 Mrd. Euro gesteigert wurden.
Über viele Jahre war der EuroStoxx eher ein Underperfomer. Wer auf DAX, MDAX, SDAX oder TecDAX setzte, fuhr damit besser. Seit Jahresbeginn hat sich der EuroStoxx mit mehr als 13% Kursgewinn an die Spitze aller wichtigen von uns beobachteten Indizes gesetzt. DAX und SDAX (jeweils +11%), MDAX (+7%) und TecDax (+9%) müssen sich im bisherigen Jahresverlauf geschlagen geben.
Der vorgezogene Abgang von Jean Pierre Mustier beim Unicredit wird verbunden mit einer weiteren Altlastenbereinigung. Allein auf die Investmentbank, Großteils entstanden aus der deutschen Hypovereinsbank, werden 900 Mio. Euro abgeschrieben.
Europas Bankenmarkt ist zersplittert. Um mit den weit davongezogenen US-Häusern mitzuhalten, sind grenzüberschreitende Zusammenschlüsse unumgänglich. Das sieht auch der designierte BdB-Präsident Christian Sewing (Deutsche Bank) so.
Insolvenzverwalter Michael Jaffé treibt die Zerschlagung des kollabierten Zahlungsabwicklers Wirecard voran. Mit dem Verkauf des Nordamerika-Geschäfts an die US-Holding Syncapay schlägt Jaffé einen der werthaltigsten Teile des Skandal-Unternehmens los.
Ein Vorsteuerergebnis nahe Null hatte Christian Sewing für 2020 in Aussicht gestellt. Das war vor Corona. Intern geht die Schätzung aktuell nach unseren Informationen eher von -1 Mrd. bis -2 Mrd. Euro Verlust aus.
Die Aktie der Deutschen Bank ist fulminant ins neue Jahr gestartet. YTD steht ein Plus von 35% auf den Kurstafeln. Das hat im deutschen Leitindex DAX nicht einmal der für seine hohen Ausschläge bekannte Payment Provider Wirecard geschafft.
BNP Paribas ist ein Musterbeispiel an Stetigkeit. Bei den Erlösen (von 42,5 Mrd. auf 44,6 Mrd. Euro), bei den Überschüssen bis hin zum Nettoergebnis (von 7,5 Mrd. auf 8,2 Mrd. Euro), bei der Cost-Income-Ratio (von 71,9 auf 70,3%) und beim harten Kernkaptial (von 11,8 auf 12,1%) geht es kontinuierlich voran.

Ob öffentliche Übernahme oder Private-Equity-Transaktion, ob Kapitalmarktmaßnahme oder Personalmanagement nach einem Merger: Wo immer es Veränderungen in Unternehmen gibt, werden Verträge geschlossen, Abläufe umstrukturiert und vor allem eines: Daten verändert und ausgetauscht. Hinzu kommt eine Flut von Regelwerken, die seit dem Untergang von Lehman Brothers auf alle Marktteilnehmer hereingebrochen ist. Ohne Technologien wie Blockchain, Cloud und Künstliche Intelligenz (KI), die diese Datenflut bewältigen helfen, wäre das Wirtschaftsleben heute kaum noch denkbar. Auch für die Kanzleien bedeutet das ein Umdenken in der Mandatsarbeit. Henrik von Wehrs, Legal Tech Engagement Manager bei Allen & Overy, stellt das Konzept seiner Kanzlei vor.
Die Aktienkurse der beiden größten deutschen Privatbanken, Deutsche Bank und Commerzbank, stürzten am Donnerstag in einem für die gesamte Geldwirtschaft extrem schwierigen Umfeld mit weiter sinkenden, in den USA z. T. bereits inversen Zinsen, einem Euro Bund-Future von 179 Zählern und Konjunktursorgen zeitweise auf neue historische Tiefs von 5,80 resp. 4,65 Euro.
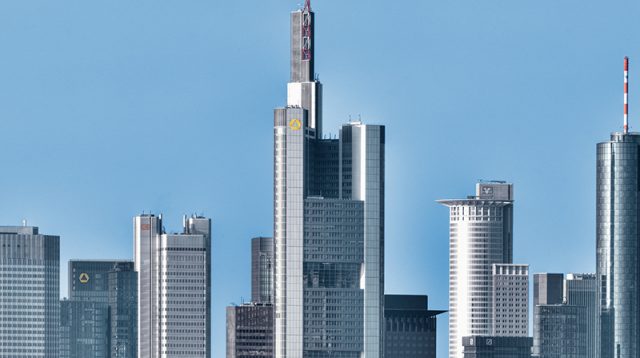
Schon im August 2016 loteten die Vorstände von Deutscher Bank (noch mit John Cryan) und Commerzbank (mit gerade gekürtem Martin Zielke) die Chancen einer Fusion aus. Der Plan wurde schnell verworfen. Diesmal, das beteuern uns gegenüber beide Seiten, wird so ernsthaft wie nie gesprochen „mit dem klaren Ziel, es möglich zu machen“. Am kommenden Dienstag (9.4.) tagen die Vorstände beider Häuser. Wesentlicher Treiber hinter der Initiative ist der Bund als Sachwalter des Sondervermögens Finanzmarktstabilisierungsfonds (FMS bzw. SoFFin). Zweitgrößter Brocken dort (nach HRE) ist der heute noch 15,6%-ige Anteil des Bundes an der Commerzbank.
Sie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen