

Europas Immobilienmärkte – Zwischen Einstiegschancen und Investorenstreik
Während Real I.S. Chancen in Europa preist, erwartet PwC kein Zurück zum alten Markt. Warum selbst prosperierende Institutionelle derzeit keine Immobilien wollen.
„Realometer“ zeigt Chancen in Europas Immobilienmärkten
Trotz ausgebliebener Wachstumsbeschleunigung, anhaltend hohen Zinsniveaus und geopolitischen Unsicherheiten bieten sich interessante Investmentmöglichkeiten mit attraktiven Einstiegspreisen und guter Objektverfügbarkeit, berichtet Real I.S. in der aktuellen, halbjährlichen Immobilienmarktanalyse „Realometer“. Die Chancen unterschieden sich allerdings erheblich zwischen einzelnen Nutzungsarten und regionalen Teilmärkten, so Sven Scherbetitsch, Director Research & Investitionsstrategie. Wohnen bleibe gefragt. Jedoch würden Teilsegmente des Wohnens an Bedeutung gewinnen. Sub-Sektoren wie Serviced Apartments oder Student Housing böten attraktive Renditeaufschläge und würden stark nachgefragt.
Zwar seien Wohnimmobilien auch 2026 die dominierende Assetklasse am europäischen Investmentmarkt, jedoch habe sich ihre Bewertung im Realometer aufgrund gestiegener Länderrisiken an fast allen untersuchten Standorten moderat verschlechtert. In vielen Städten bestehe aber aufgrund der seit Jahren geringen Neubautätigkeit ein struktureller Nachfrageüberhang. Das stütze in den kommenden Jahren eine hohe Vermietungssicherheit und stabile Mieterträge.
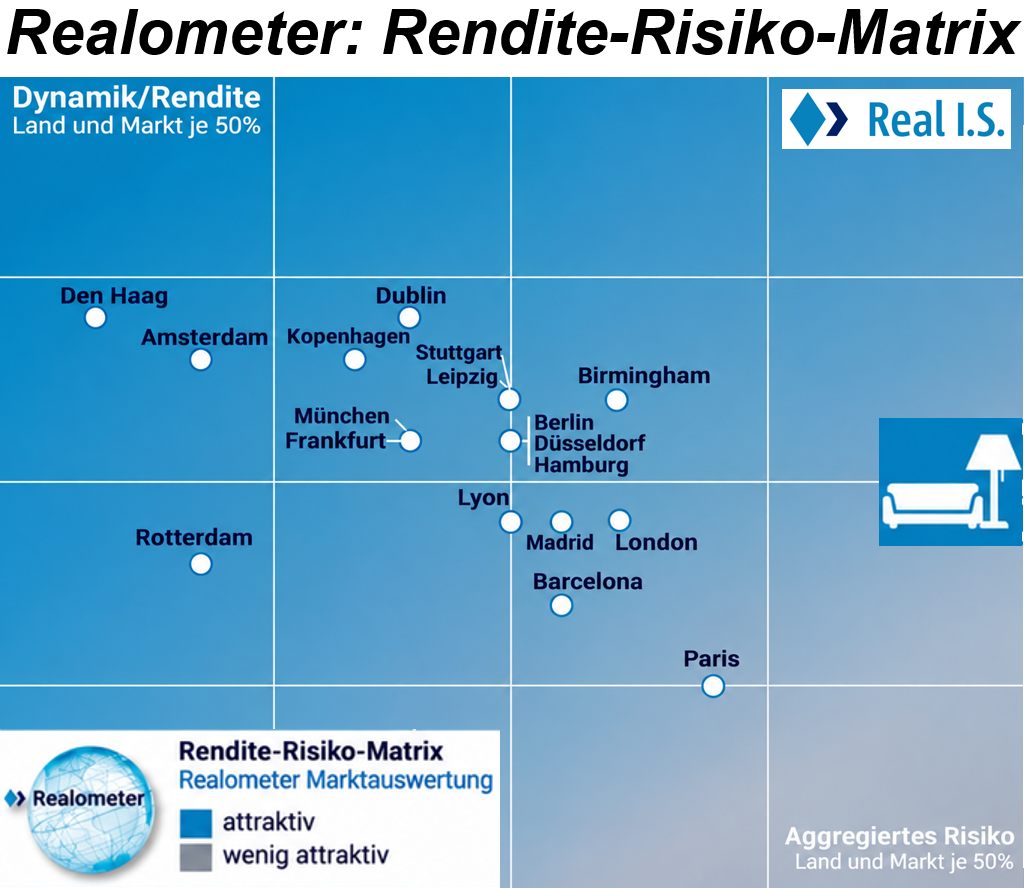
Im Realometer sind die Wohnungsmärkte Den Haag, Dublin, Amsterdam und Kopenhagen am besten positioniert. Die deutschen Metropolen liegen im Mittelfeld eines ausgewogenen Rendite-/Risikoverhältnisses. Interessant ist aus PLATOW-Sicht die Einschätzung der Weltmetropolen London, Paris, Madrid oder Barcelona, die bei deutlich niedrigeren Renditen in einer höheren Risikoklasse liegen. Entweder spielt hier eine gewünschte hohe Volatilität für „Zyklenreiter“ mit oder ganz einfach die Nachfrage aufgrund von demografischen Perspektiven oder Standort-, Lage- und Exitsicherheit einer Weltmetropole spielt die Hauptrolle.
Aus Sicht von Scherbetitsch biete Dublin mit 4,75% die höchste Nettospitzenrendite, habe aber aufgrund eines befristeten Sondereffektes in 2026 einen Rückgang des irischen BIP zu erwarten und deshalb eine schwächere Länderbewertung. Die Anfangsrenditen der deswegen besser bewerteten Städte Amsterdam und Den Haag liegen mit 3,1% bzw. 3,4% deutlich dahinter. Hinzu kommen in den Niederlanden noch die im Vergleich zu Irland höheren Ankaufsnebenkosten von 8% gegenüber 2% in Irland beim Erwerb von mindestens drei Apartments im selben Gebäude.
Emerging Trends in Real Estate: Kein Zurück zum alten Markt
Ob diese Chancen bei Investoren aber verfangen werden, ist eine andere Frage. Der 24. Report „Emerging Trends in Real Estate: Europe 2027″ von PwC und dem Urban Land Institute (ULI) räumt endgültig mit den Hoffnungsparolen der Immobilienwirtschaft auf. Die entscheidende Frage für 2027 laute weniger, wann der alte Immobilienmarkt zurückkehre, sagt Thorsten Schnieders, Lead Financial Services Deals und Real Assets, PwC Deutschland, sondern es sei vielmehr entscheidend, zu welchen Preisen und Renditeanforderungen und mit welchen Geschäftsmodellen der Markt unter den neuen Rahmenbedingungen wieder nachhaltig funktionieren könne. Steigende Energie- und Baukosten, ein länger erhöhtes Zinsniveau und höhere Renditeanforderungen hätten den zu Jahresbeginn noch spürbaren Optimismus in der europäischen Immobilienbranche gedämpft. Die Marktliquidität erhole sich nur langsam. Preisvorstellungen von Käufern und Verkäufern seien noch nicht angepasst. Einig sind sich beide Studien immerhin im Sektorbild: Auch dem PwC/ULI-Ranking zufolge bleiben Living- und Housing-Segmente unter den führenden Sektoren.
Investoren bleiben zurückhaltend
Aus PLATOW-Sicht ist das eher noch vorsichtig formuliert. In quantitativ sicher weniger repräsentativen Hintergrundgesprächen bekommt PLATOW bezogen auf Deutschland in jüngster Zeit mit, dass viele Institutionelle derzeit „einfach keine Immobilien mehr wollen“. Ausgehandelte Deals scheiterten in letzter Minute an der Vorstandsunterschrift, hörten wir mehrfach. Die Immobiliensuche scheint mehr Beschäftigungstherapeutik für die Mitarbeiter zu sein.
Andere Institutionelle sind ehrlicher: „Wir wollen nicht.“ Derzeit seien andere Probleme zu lösen. Prolongationen auf neuer Bewertung mit Eigenkapitalunterlegungen stünden an. Deleveraging fresse Eigenkapital. Die bestehenden Immobilienquoten seien sowieso zu hoch. Für die Zukunft bestünden hohe Unsicherheiten in Bezug auf den Bedarf insbesondere durch KI und auf die wirtschaftliche Entwicklung. Derzeit sei keine Wertsteigerungsperspektive ableitbar. Auf heutigem Niveau passen die Preise noch nicht. Im US-Dollar gebe es für Staatsanleihen 5%. Wie seien da ehrliche 2 bis 3% Immobilienrenditen mit Risiko zu rechtfertigen? Und das seien nicht die Argumente gerade angeschlagener Versorgungskassen, so unsere Gesprächspartner, sondern Standardargumente prosperierender Institutioneller. Der Bereinigungsprozess komme noch. Für drei bis fünf Jahre sei noch keine wirkliche Erholung zu erwarten.
Struktureller Wandel setzt sich fort
Auch aus Sicht von PwC setzt sich der strukturelle Wandel der Branche fort. Das anspruchsvollere Marktumfeld erhöht den Druck auf Immobilienunternehmen und Asset-Management-Plattformen, effizienter zu werden und ihre Wettbewerbsfähigkeit zu stärken. Technologie und KI böten dafür neue Möglichkeiten. Gleichzeitig versuchen Marktteilnehmer, durch Konsolidierung Skaleneffekte zu realisieren.
Anhaltende Abschläge zum Net Asset Value könnten bei börsennotierten Immobilienunternehmen zusätzliche Transaktionen begünstigen. Kapital sei vorhanden. Allerdings seien die Renditeanforderungen gestiegen. Selbst höhere Transaktionsvolumina im kommenden Jahr wären zwar ein wichtiges Signal für eine funktionierende Preisfindung, aber noch kein Beleg dafür, dass die Krise überstanden sei. Veränderte Prioritäten spiegelten sich auch im Sektorenranking. Data Centres führen die Overall Prospects 2027 an, gefolgt von New Energy Infrastructure. Gleichzeitig sind Living- und Housing-Segmente stark unter den führenden Sektoren vertreten.