

Offene Immobilienfonds – Unter Druck, aber kein Systemversagen
Bankenmütter durften ihre Fonds einst stützen, heute verbietet das die Regulierung. Anleger flüchten aus dem vermeintlichen Krisen-Asset – dabei steht es besser da als sein Ruf.
Auf einen interessanten Aspekt mit den möglich Déjà-vu Effekten bei Offenen Immobilienfonds weist Scope in einer aktuellen Studie hin. Muttergesellschaften der Fondshäuser müssten Stützungsmaßnahmen ermöglichen. „In der vergangenen Krise konnten die hinter den Produkten stehenden Banken Fondsanteile erwerben und damit Immobilienverkäufe unter Druck verhindern. Diese Option, die Anleger zu schützen, haben die Banken aufgrund regulatorischer Vorgaben aktuell jedoch nicht mehr“, so Scope.
Offene Immobilienfonds stünden vor einer ernsten Belastungsprobe, aber es gebe kein Systemversagen. Eine Gleichstellung mit den Fondsabwicklungen nach der Finanzkrise greife zu kurz. Mindestliquiditätsquoten, Halte- und Kündigungsfristen, geringe Fremdfinanzierung und zusätzliche Liquiditätsmanagement-Tools ermöglichen heute frühere und abgestufte Reaktionen.
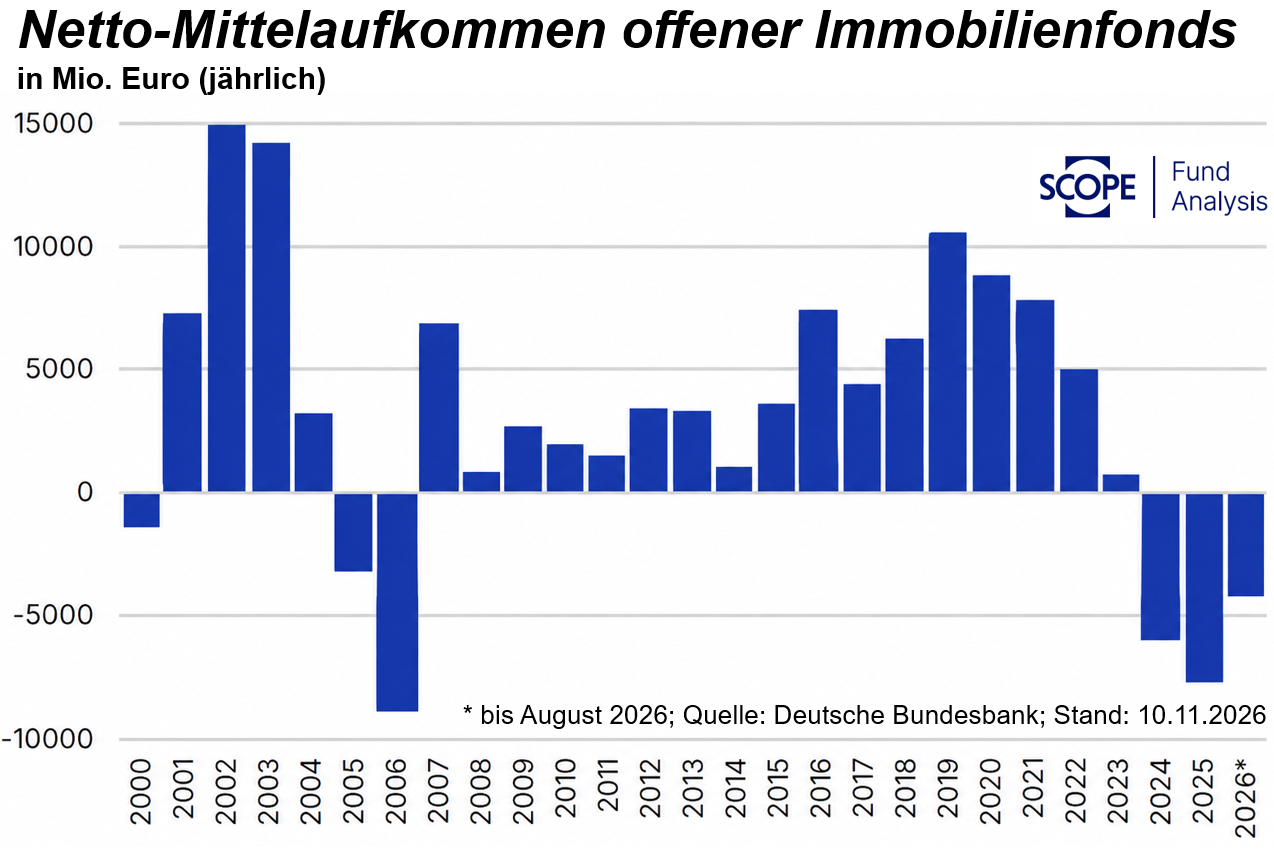
Die in der Öffentlichkeit nicht bekannt gewordenen Stützungsmaßnahmen von Bankenmüttern, die heute nicht mehr möglich ist, erklärt zumindest teilweise die Sichtbarkeit der Anlegerflucht im Zahlenwerk. PLATOW hatte vor zwei Wochen herausgearbeitet, dass bei allen systematischen Problemen Offene Immobilienfonds im Alternativenvergleich aus der Immobilienwirtschaft deutlich besser abschneiden als ihr aktueller Ruf. Auf jeden Fall zeichnen sie sich durch Seriosität in Investment, Management und auch im Umgang mit Bewertungschancen im Nullzins-Hype aus, während marktführende Immobilien-AGs im juristisch gerade noch korrekten Exzess mitmachten.
Fehlende Leuchtturmqualitäten im Management
Für PLATOW haben OIF nach wie vor einen Sinn als Gewerbeimmobilien orientierte Diversifikation eines privaten Portfolios von Publikumsanlegern. Allerdings zeigt sich jetzt der Fehler des zu langen Beharrens auf der Risikofreiheit und es zeigen sich die fehlenden Leutturmqualitäten im PR- und Marketing-Außenauftritt der Manager. Bereits 2023 wies PLATOW im Zusammenhang mit der KanAm-Abwertung auf die Ehrlichkeit des Verfahrens hin. Wenn sich im Zuge der Zinswende die Kalkulationszinsen anpassen müssen, ändern sich unvermeidlich die Ertragswerte von Immobilien. Wir rechneten Ihnen das mit 25 bis 40% Werteffekt je nach Annahme vor. Victor Prime Office von JLL bestätigte das. Seither weisen Medien und Anlegerschutz auf Risiken hin und die Anleger flüchten.
Inzwischen zeigen die Performance-Zahlen die laufenden Abwertungen. Während der Branchendurchschnitt der Einjahresrendite bei rund -3% liegt, so Scope, erzielen die fünf größten Portfolios im Mittel ein leichtes Plus. Das Gating bzw. die Rücknahmebeschränkung auf 10% beim Grundbesitz Europa der DWS habe die Debatte über Offene Immobilienfonds neu entfacht. PLATOW hatte aus Branchenkreisen regelmäßig gehört, wenn einer der prominenten Fonds die Anteilsrücknahmen aussetze, könne es das Ende der Assetklasse bedeuten.
Börsenabschläge spiegeln nicht den tatsächlichen Wert wider
Für Scope sind Rücknahmebeschränkungen keine Fehlfunktion Offener Immobilienfonds, sondern gesetzlich vorgesehene Instrumente, die Anleger schützen und Notverkäufe verhindern sollen. Die derzeit hohen Börsenabschläge spiegelten vor allem das negative Sentiment wider und seien nur begrenzt ein Indikator für den tatsächlichen Wert der Immobilienportfolios. Seit Anfang 2023 hätten die Fonds mit mehr als 30 Mrd. Euro deutlich mehr als im vergleichbaren Zeitraum nach 2008 an Anleger zurückgezahlt. Das sei eine beachtliche Leistung.
Dennoch hält Scope weitere Liquiditätsmaßnahmen bei einzelnen Fonds für wahrscheinlich. Positiv sei, dass sich die Mittelabflüsse im ersten Halbjahr 2026 etwas beruhigt hätten. Entscheidend werde zum einen die Rückgabe-Entwicklung nach der jüngsten Medienkritik und zum anderen die Entwicklung der Transaktionsmärkte und der Bewertungen in 2027 sein. In beiden Punkten kann PLATOW allerdings keine Entwarnung geben. Zudem stellt sich immer mehr die Frage nach den Vertriebsargumenten, wenn auch in guten Zeiten eher Renditen auf heutigem Niveau von Staatsanleihen realistisch sind. Dann steigen auch Bankenvertriebler aus.