

Offene Immobilienfonds – Besser als ihr Ruf
Die jüngste Schließungswelle hat die Offenen Immobilienfonds in eine existenzielle Krise gestürzt. Im Vergleich mit Anlagealternativen schneiden Offene Immobilienfonds jedoch überraschend gut ab.
Die aktuelle Schließungswelle bei Offenen Immobilienfonds (OIF) droht eine traditionsreiche Assetklasse wegzuspülen. Medial wird bereits die Existenzberechtigung der Offenen Immobilienfonds infrage gestellt. OIF seien Hochrisikoprodukte, die oft mit falschen Versprechen platziert worden seien. Verbraucherschützer wie die Stiftung Warentest empfehlen praktisch den Verkauf um jeden Preis an der Börse. Die oft weit über das Ziel hinausschießende Kritik bedarf aus PLATOW-Sicht dringend einer Relativierung. Jede Investmententscheidung ist relativ und aus der Zeit heraus zu sehen. Hinterher ist jeder schlauer. Der 5-Jahresvergleich damals möglicher Immobilieninvestitionen für private Kleinanleger macht sogar für das Hoch des Hypes ein vergleichsweise gutes Abschneiden der OIF deutlich.
Vorab: Problematisch ist die auch nach verlängerten Kündigungsfristen unzureichende Fristenkongruenz zwischen langfristiger Immobilienanlage und kurzfristigen Verwertungserfordernissen gerade in schwierigen Zeiten. Die Annahme einer langfristigen Hochsicherheitsanlage in OIF mit Gewerbeimmobilien wird mit Blick auf den langfristigen Bulwiengesa-Index mit der von PLATOW mehrfach beschriebenen „toten Dekade“ zwischen 1995 und 2005 oder sogar bis 2008 widerlegt. Das gilt auch für den behaupteten automatischen Inflationsschutz. Nur wollte das in der Phase sinkender Zinsen mit Asset-Inflation niemand hören – erst recht nicht die Vertriebe. Das war sicherlich fahrlässig.
Richtig ist auch, dass sich Interessenlagen internationaler Assetmanager ändern können, wenn sich Modelle nicht mehr rechnen. Wir haben das in der vergangenen Woche für Sie herausgearbeitet. Das lange Festhalten an Bewertungen, obwohl die Zinswende Korrekturen erforderte, verunsicherte eher, obwohl die OIF-Bewerter des BIIS den oft irren Bewertungshype der Branche nur abgeschwächt mitgemacht haben. Einkäufe der vergangenen Boomjahre waren naturgemäß dem Markt geschuldet. Hinzu kommt, dass derzeit Immobilienspezialisten und Sparfüchse im Management der OIF sitzen, die sich als mediale Totengräber der Branche profilieren.
OIF im 5-Jahresvergleich besser als Alternativanlagen
Andererseits schneiden Offene Immobilienfonds im 5-Jahresvergleich mit alternativen Geldanlagen auch bei Berücksichtigung von Börsenabschlägen der Top-Fonds von 15 bis 17% und im Maximum sogar von 28% gar nicht schlecht ab. Eine Korrektur um 10 bis 20% ist dem Markt und der Finanzmathematik geschuldet. PLATOW sieht die OIF nach wie vor als sinnvolle Diversifikationsalternative für kleinere Publikumsanlagen im meist fünfstelligen Bereich. Das machen beispielhaft die Alternativen 10-jährige Bundesanleihen, Direktinvestitionen, Geschlossene Immobilienfonds und Immobilienaktien deutlich.
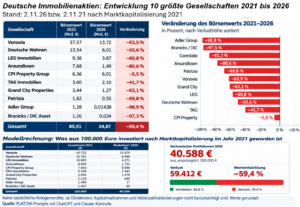
Am saubersten zu vergleichen sind Immobilienaktien, die gerade auch als Wohnungsaktien mit angeblich hoher Sicherheit in einem einzigartigen Anbietermarkt quasi mit langfristiger Mietsteigerungsgarantie gehandelt wurden. Legen Sie dabei nicht den letzten Cent auf die Goldwaage. Wir haben ChatGPT und Claude mit eigener Plausibilitätsanalyse lediglich die Marktkapitalisierungen vergleichen lassen. Dividenden oder Ausschüttungen dürften aber das Bild nicht wesentlich verändern. Die damaligen Top 10-Immobilienaktien haben im 5-Jahresvergleich ca. 60% an Marktkapitalisierung verloren. Lediglich die Deutsche Euroshop, die 2021 nicht zu den Top 10 nach Marktkapitalisierung gehörte, schnitt mit einem Plus von 32% positiv ab. Interessant ist, dass es Wohnungs-AGs ähnlich trifft wie Gewerbe-AGs. Ein Desaster ist mit -97% Branicks (früher DIC Asset), die vor der Zinswende als Profis auch aus damaliger PLATOW-Sicht noch gute Noten erzielten.
Immobilienaktien noch stärker eingebrochen
Unser Modellportfolio, in das vor fünf Jahren 100.000 Euro verteilt nach damaliger Marktkapitalisierung investiert wurden, liegt bei Immobilienaktien mit -59,4% tief in der Verlustzone. 60.000 Euro sind weg. Und bedenken Sie, die Wohnungsspezialisten wie Vonovia/ Deutsche Wohnen, LEG, Grand City, Patrizia oder TAG, die auf 4% jährliche Mietsteigerung schauten und deshalb manchmal in den Bewertungshimmel griffen, wurden gleichfalls mit -40 bis -70% abgestraft. Gerade bei den „sichersten“ AGs wie Vonovia als europäischer Marktführer oder LEG, jeweils mit über 60% Verlust, dürfte mancher Altersvorsorgegroschen im Orkus gelandet sein. Wer demgegenüber sein Geld in OIF steckte, kann heute selbst im Worst Case lachen.
Bei den anderen Alternativanlagen ist es nicht ganz so einfach. Die 10-jährige Bundesanleihe zeigte im November 2021 bei -0,3% Rendite eine garantierte Vermögensvernichtung, während Immobilien noch 2 bis 3% Wertzuwachs versprachen. Aktuell dürfte die 10-jährige Bundesanleihe von 2021 bei 72 bis 74% gehandelt werden, zahlt aber in fünf Jahren wieder 100% zurück. Das liegt dann am ehesten gleichauf mit den OIF. Die Bundesanleihe ist aber eine völlig andere Assetklasse und hatte damals eine absolut sichere Verlustgarantie – eine in 5.000 Zinsjahren einmalige Situation.
Ein privates Wohnungsinvestment der 300.000 Euro-Kategorie in eher einfachen, vermieteten Normallagen hatte bei 100.000 Euro Eigenkapital damals die historische Chance einer Durchfinanzierung zu 1%-Konditionen. Wenn nichts passiert, war das eine historische Chance, bei der es fast egal war, wie sich der Wert der Immobilie am Ende entwickelte, da der Mieter die Annuität zahlte. Wenn sich allerdings heute persönliche Probleme auftun oder Nachfinanzierungen bei Zinsoptimisten anstehen, sieht die Welt anders aus. Bei 12 bis 16% Erwerbsnebenkosten, einem Wertverlust von 10 bis 20% für normale Gebrauchtimmobilien und einer 80%-Fremdfinanzierung auf das Gesamtinvestment kann leicht eine Dekade verschwinden, bis das Eigenkapital wieder da ist. Wenn es jetzt zur Verwertung durch Zinsanpassung oder Arbeitslosigkeit käme, wäre das Eigenkapital möglicherweise ganz weg. Auch da kann sich der OIF sehen lassen.
Gemischtes Bild bei Geschlossenen Immobilienfonds
Geschlossene Immobilienfonds lassen sich nicht pauschalieren. US-Wohnungsfonds können wie bei BVT mit 50 Jahren Markterfahrung durchaus 10% p. a. gebracht haben. Das belegen aktuelle Verkäufe. Von anderen bekannten Investment-Managern mit weniger US-Erfahrung hören wir von Betroffenen lediglich von Kapitalrückzahlungen. Ein Problem sehen wir dagegen bei Geschlossenen Fonds mit deutschen Immobilien. Das gilt vor allem für Fonds ab etwa 2017, dem ersten Jahr mit einer „0“ vor dem Zinskomma. Wenn da wie üblich aus Gründen der Exit- und Fristenkongruenzplanung gleichzeitig ab kommendem Jahr Zinsbindung und Mietverträge auslaufen, Indexierungen zurückgedreht werden oder Mieter ausziehen und gleichzeitig Investitionen für ESG und Nachvermietung anstehen, wird es eine besondere Herausforderung für Management, Gesellschafter oder Banken werden, einen solchen Fonds über die Insolvenzhürden in eine neue Zukunft zu tragen.
Fazit: Natürlich ist vieles bei den Offenen Immobilienfonds unglücklich gelaufen. Im Alternativenvergleich einer 5-Jahresperspektive zeigen sich die OIF selbst im Worst Case von ihrer besseren Seite. Unvergleichliches Ungeschick ist nur, dass die Fondsmanager es nicht schaffen, diese Story gemeinschaftlich für ihre Bankenmütter und Vertriebe zu schreiben und medial zu platzieren. Der prozyklische Spartrieb wird der Branche den Atem rauben. Das zeigen die jüngsten Veröffentlichungen in den Fachmedien.