

Transaktionsmarkt verliert weiter an Schwung
Das dritte Quartal hat den gesamten Transaktionsmarkt auf Vorjahresniveau zurückgeworfen, so aktuelle Zahlen von JLL. Eine Region hat dabei einen regelrechten Abbruch zu verkraften.
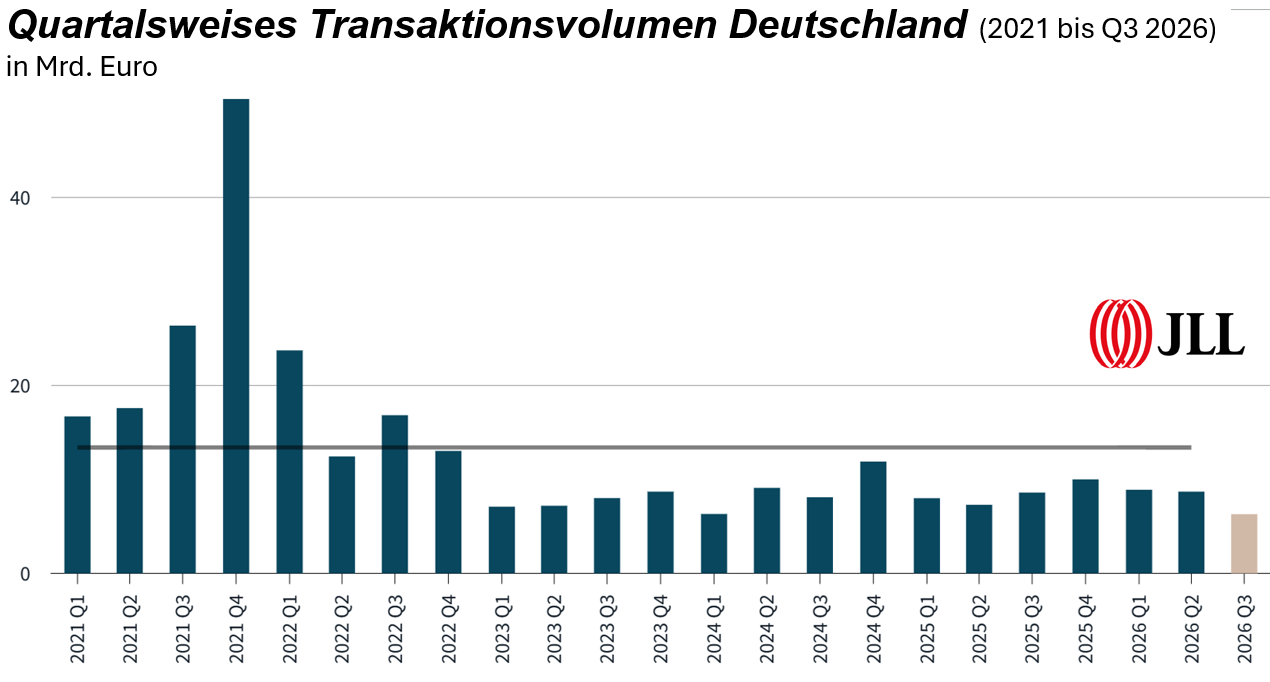
Die Multiplikatoren geben im dritten Quartal fast überall nach. Re-Pricing ist noch nicht abgeschlossen. Die Refinanzierungslücke alter Niedrigzinskredite bleibt noch bis 2028. Frisches Geld gibt es nur bei überzeugenden Konzepten. Der seit Ende 2025 sichtbare Aufwärtstrend am deutschen Investmentmarkt habe im Q3 2026 erneut an Schwung verloren, so JLL. Nach einem Plus von 15% zum Halbjahr rutscht der Wert mit insgesamt rund 23,9 Mrd. Euro durch das schwache Q3 auf das Vorjahresniveau zurück. Rechnerisch entfielen auf das Q3 rund 6,3 Mrd. Euro, nach rund 8,6 Mrd. Euro im Vorjahresquartal.
Der erneute Zinsanstieg verschärfe die Rahmenbedingungen für Immobilieninvestments, begründet JLL. Der Spread zwischen Immobilienrenditen und der als risikoärmer angenommenen Bundesanleihe bleibe in vielen Segmenten eng. Für das Gros der Investoren falle die Risikoprämie für Immobilieninvestments dagegen deutlich zu gering aus. Viele Transaktionen seien gestoppt worden. Eine Jahresendrally auf dem Immobilieninvestmentmarkt in Deutschland sei im letzten Quartal nicht zu erwarten. Die Prognose für das Gesamtjahr 2026 liege nun bei 35 Mrd. bis 37 Mrd. Euro.
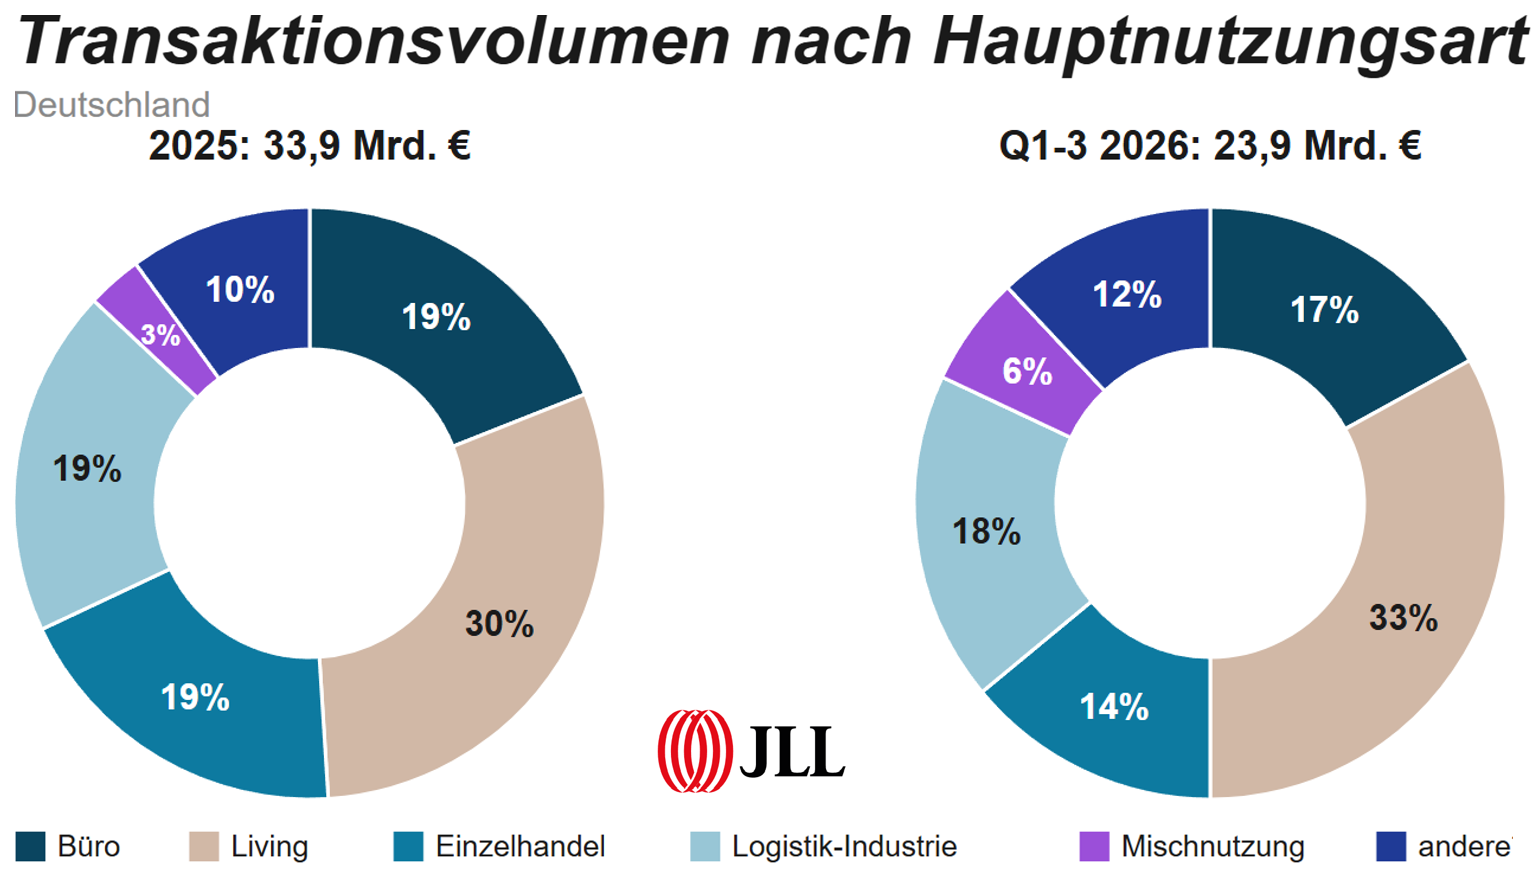
Living vorn, Logistik überholt Büro
Nach neun Monaten bleibt Living mit einem Transaktionsvolumen von 7,9 Mrd. Euro die stärkste Nutzungsart. Das entspricht einem Drittel des Gesamtvolumens und einem Plus von 3% im Vergleich zum Vorjahreszeitraum. Die Assetklasse Logistik/Industrie legte um 4% auf 4,4 Mrd. Euro zu. Sie erreichte einen Anteil von 18% und liegt damit wieder vor Büroimmobilien. Bei Büroimmobilien spiegeln sich in der Marktentwicklung neben den aktuellen konjunkturellen Herausforderungen auch die anhaltenden strukturellen Transformationsprozesse sowie die Frage nach der Bedeutung des Büros im Zeitalter von KI wider.
Transaktionsvolumen in den sieben Metropolen rückläufig
Nach neun Monaten liegt das Transaktionsvolumen in den sieben Metropolen zusammen bei 8,9 Mrd. Euro und damit 15% unter dem Vorjahresergebnis. Ihr Anteil am bundesweiten Volumen sank auf 37%. Hamburg steigerte sich im Vorjahresvergleich um 25%. Düsseldorf legte um 17% zu. Berlin führt die Rangliste mit 2,4 Mrd. Euro zwar weiterhin an, lag jedoch bei -34%. Noch stärker fiel der Rückgang in Stuttgart aus. Hier gab es einen kompletten Abbruch um rund 60% von 620 Mio. auf 250 Mio. Euro.
Am Beispiel des Büromarkts zeige sich, dass auch 2026 eine Refinanzierungslücke bestehe, so JLL. Globale Unsicherheiten führten auch auf den Finanzierungsmärkten zu größerer Vorsicht bei den Kreditgebern. Die schrittweise Marktkonsolidierung seit 2023 sei noch nicht abgeschlossen. In weiten Teilen des Marktes steht das notwendige Re-Pricing weiterhin aus. Eigenkapital bleibe knapp. Traditionelle Investoren haben ihre Volumina reduziert oder sich ganz zurückgezogen. Viele Bestandsfinanzierungen seien immer noch auf das Zins- und Bewertungsniveau der Nullzinsphase kalibriert. Die Anpassung erfolge deshalb erst bei der Refinanzierung. Dennoch sieht JLL konstruktive Lösungsansätze bei allerdings selektiver Refinanzierungsbereitschaft und nur bei überzeugenden Konzepten. Attraktive Wachstumsnischen verortet JLL in spezialisierten Assetklassen wie Fachmarktzentren, Logistik, studentischem Wohnen und dem Hotelsektor.
Multiplikatoren geben in nahezu allen Assetklassen nach
Im Vergleich zum Vorquartal sind die Spitzenrenditen im Q3 in nahezu allen Assetklassen gestiegen bzw. die Multiplikatoren gefallen. Bei Büroimmobilien in den sieben Metropolen liegt die Spitzenrendite nun im Durchschnitt bei 4,59% und damit 13 Basispunkte über dem Vorquartal. Bei der Assetklasse Logistik/Industrie stieg sie ebenfalls um 13 Basispunkte auf 4,69%. Im Wohnsegment mit Mehrfamilienhäusern sowie bei Einzelhandelsimmobilien und Geschäftshäusern erhöhte sich die Spitzenrendite jeweils um zehn Basispunkte auf 3,61%. Stabil blieben lediglich die Renditen von Shoppingcentern und lebensmittelgeankerten Fachmarktprodukten.