

Schere zwischen Bilanz und Börse – Was sind Wohnungs-AGs wirklich wert?
Der Fall LEG zeigt es exemplarisch: Was Wohnungs-AGs in der Bilanz ausweisen, liegt weit über dem, was der Markt bezahlt. Das hat Folgen – auch für Berlins Entschädigungsdebatte.
Den Beleg, dass Marktbewertung oder Marktpreis nicht immer gleich dem NAV oder Bilanzwert sind, liefert die aktuelle LEG-Story um Aroundtown mit Grand City Properties und Goldman Sachs. Am Dienstag (27.10.) meldete Goldman Sachs einen Besitz von weiteren 28% der Stimmrechte über komplexe Konstruktionen bzw. Optionen. Goldman Sachs kennt die LEG aus früheren Beteiligungskonstruktionen und dürfte schon einmal daran verdient haben.
Spekulationen, ob am Ende dahinter eine komplette Übernahme der LEG steht, lassen wir einmal außen vor. Klar ist aber, dass der aktuelle Börsenkurs, der seit zwei Jahren nur den Trend nach unten kennt, die Basis für die Portfoliobewertung liefert, bei der Profis kaufen und verkaufen. Das ist die klassische Definition eines Marktpreises. In den Wirtschafts- und Publikumsmedien werden jedoch die bilanziellen Ansätze, die vielleicht auf millionenschweren Bewertungen z.B. auch von Maklerhäusern beruhen, regelmäßig als Marktpreis oder im Falle der Vergesellschaftungsüberlegungen in Berlin auch als Entschädigungssumme genannt.
Bewertung – Nur Zahlenspielerei?
Der Teufel steckt allerdings in dem Detail des deutlichen Auseinanderfallens der durchschnittlichen Bilanzbewertung und der Einschätzung der Durchschnittswerte des Portfolios für den Einstieg. Besondere Brisanz gewinnt das Bewertungsthema gleichzeitig durch die Vergesellschaftungsthematik in Berlin. Eine Entschädigung zum Marktwert, evtl. mit kleinen Abschlägen wird da regelmäßig als Verhinderungsgrund und nicht finanzierbar in die Medien geworfen. Was wäre aber, wenn sich der zu entschädigende Marktwert an der Börsenbewertung orientieren würde?
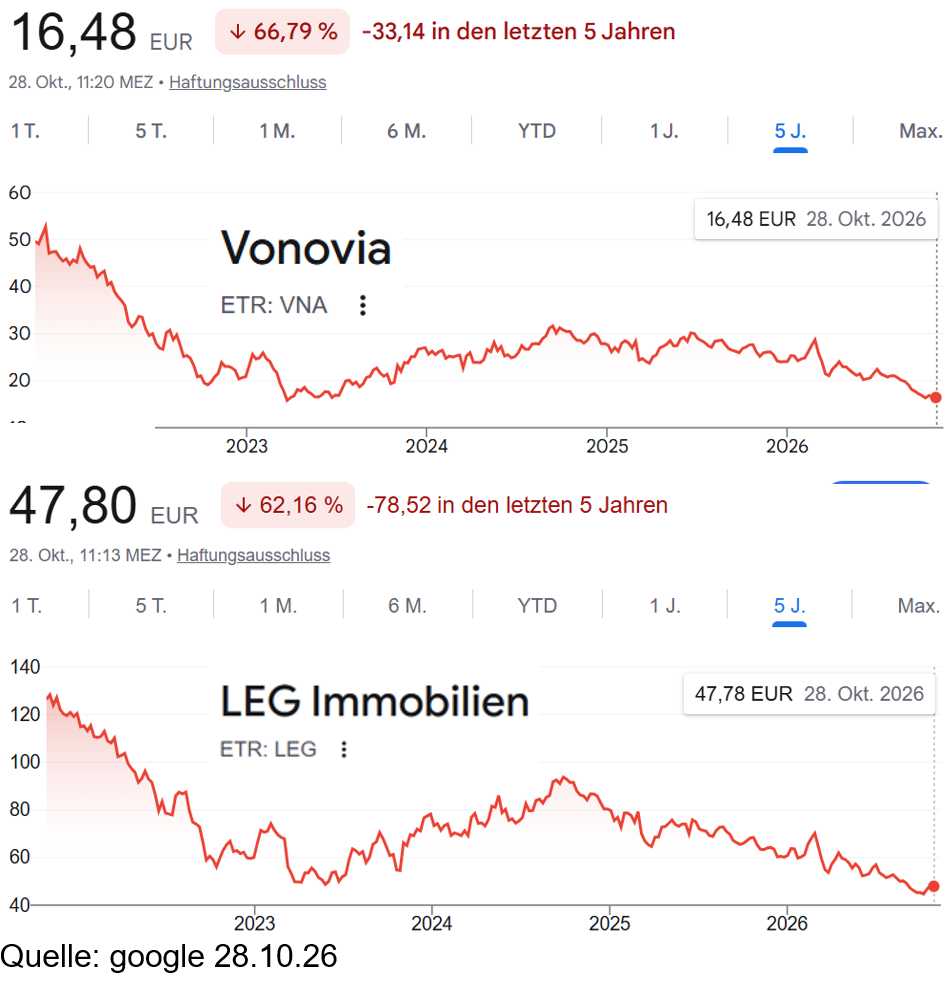
Wir haben die Bewertungsproblematik bei Wohnungsgesellschaften am Beispiel Vonovia als topgemanagten Marktführer schon kurz nach der Zinswende aufgeworfen. Damals führten aus PLATOW-Sicht sowohl die Börsenbewertung als auch die immobilienwirtschaftliche Herleitung zu Abweichungen der Marktkapitalisierung vom Bilanzwert der 29-fachen Jahresmiete für das Deutschland-Portfolio von bis zu 30%. Rücksprachen bei Bewertern liefen immer auf besondere Bewertungsrichtlinien hinaus, wie das Herunterbrechen auf einzelne Wohneinheiten oder das Warten auf Vergleichsdeals. Zeitlich nach unserer Berichterstattung wertete Vonovia kräftig zweistellig ab, wenn auch aus PLATOW-Sicht mit Blick auf Markteckwerte immer noch sehr vorsichtig.
Aktuell spiegelt der Börsenkurs der LEG einen Multiplikator der Summe aus Verschuldung und Marktkapitalisierung in Höhe der 13 bis 14-fachen Jahresmiete. Das entspricht dann auch ungefähr dem realen Marktpreis, bei dem sich Profis einigen. Das entspricht im Übrigen auch den PLATOW-Alterfahrungen vergleichbarer Zinssituation, bei dem Portfolios mal mit Portfolioabschlag und mal zu nachgefragten Zeiten mit Portfolioaufschlag zwischen 12- und 15-fach gehandelt wurden.
Im Herbst vergangenen Jahres wiesen wir nochmal auf die Vonovia-Bewertung von „nur noch“ ca. 23 bis 24-fach bei Markteckwerten von 14 bis 18-fach je nach Qualität hin. Einige Hintergrundgespräche mit Mittelständlern zeigten auch bei „15-fach“ sowohl eigene Grenzen als auch Grenzen der Banken auf. Im Halbjahresbericht weist LEG allerdings auf einen Bewertungsmultiplikator oberhalb der 20-fachen Jahresmiete hin. Vonovia liegt noch bei über der 23-fachen Jahresmiete in der eigenen Berichterstattung. Bei Vonovia errechnet sich aus der Marktkapitalisierung ein Multiplikator aus dem Börsenkurs von knapp der 16-fachen Jahresmiete.
Aber die Unisono-Abweichungen von 25% sind ja, wie auch das Management gerne deutlich macht,„nur Bewertungen“ ohne Cashflow-Wirkung. Allerdings sind Bilanzen immerhin die Basis für die Entscheidungen der Kapitalmärkte und möglicher Probleme durch Reißen von Verschuldungsgrenzen. Bei der stark kreditfinanzierten LEG dürfte das ein kleineres Problem sein als bei der hoch an Anleihen hängenden Vonovia. Wir schauen uns einmal die Bilanzen der anderen AGs an, die allerdings nicht ganz so einfach zu analysieren sind. Auf jeden Fall hängen da noch hoch zweistellige Milliardenbeträge nur bei den beiden Marktführern in der ungeklärten Luft zwischen Börse, Markteckwerten und NAV-Ermittlung.
Vergesellschaftungsgefahr in der Hauptstadt
Und jetzt noch der kurze Blick nach Berlin. Über den totalen Unsinn, mit Geld, das man nicht hat, Wohnungen zu vergesellschaften, die es schon gibt, statt mit dem Geld Neubau anzuschieben oder zumindest privaten Wohnungsbau zu ermöglichen, statt zu behindern, haben wir uns schon ausgelassen. Außerdem sehen wir bei einer Realisierungsdauer von sechs bis 13 Jahren, die wir Ihnen vorrechneten, wenig reale Vergesellschaftungsgefahren. Allerdings dürfte sich die rechnerische Situation deutlich verschärft haben, so dass auch das Sondierungspapier nicht auf die leichte Schulter genommen werden sollte.
Die Übertragung der Multiplikatoren auch unter Berücksichtigung von Berlin-Aspekten liegt nämlich gar nicht weit von den kalkulierten 16 Milliarden des Sondierungspapiers. Die Vonovia/DW haben immerhin noch Faktoren bis 26 in Berlin berücksichtigt bei einem qm-Preis über 2.700 Euro pro qm und ca. 8,40 Euro Miete/qm. Die politischen Vorstellungen, über die man vor o.g. Hintergrund durchaus nachdenken kann, liegen mindestens 1.000 Euro darunter. Das wäre bei Vonovia ein spürbarer Milliardenbetrag und bei Privaten die Existenz. Und bedenken Sie bei Modellrechnungen, dass Investments, die privatwirtschaftlich bei weit höherer Bewertung rechenbar und finanzierbar sind, auch mit öffentlichen Konditionen darstellbar sein sollten. Die üblichen Effizienz- und Managementvorbehalte lassen wir einmal außen vor. Schließlich verfügt Berlin über Wohnungsgesellschaften mit Erfahrung.