

Wohninvestmentmarkt mit wenig Schwung
Der deutsche Wohninvestmentmarkt kommt in den ersten drei Quartalen kaum vom Fleck. Im Projektgeschäft funktionieren Forward-Deals nur noch unter einer bestimmten Voraussetzung.
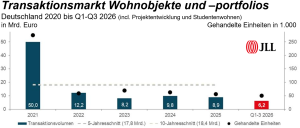
Der professionelle, deutsche Wohninvestmentmarkt hält sich zwar auf Vorjahresniveau, bleibt aber von einem wirklichen Aufschwung weit entfernt. Das könnte neben den Zinseffekten durchaus auch an Zweifeln am Geschäftsmodell beruhen. Der Wettlauf von Kosten, Regulierung, Drohungen, Zinsen und Belastungsgrenzen gegen die Mietsteigerungspotenziale ist offen. Wir haben mit KI-Hilfe die Wohnungsmarktberichte führender Makler gegenübergestellt. JLL und NAI Apollo errechnen für die ersten neun Monate 2026 jeweils 6,2 Mrd. Euro, nach 6,4 Mrd. bzw. 6,3 Mrd. Euro im Vorjahreszeitraum. BNP Paribas Real Estate (BNPPRE) und CBRE kommen dagegen auf jeweils knapp 5,9 Mrd. Euro. Das entspricht Rückgängen um 5 bzw. rund 4%. Die Erhebungen sind allerdings nicht vollständig deckungsgleich. Insbesondere JLL verwendet eine eigene Abgrenzung des gewerblichen Wohninvestmentmarkts, während NAI Apollo und BNPPRE ausdrücklich Portfolios ab 30 Wohnungen auswerten.
Bei Forward-Deals im Bau funktionieren anscheinend mit mehr als 75% fast nur noch geförderte oder preisgedämpfte Projekte. Ansonsten dominiert das Bestandsgeschäft. BNPPRE beziffert den Anteil der Bestandsportfolios auf 49% und den der Forward Deals auf 22% bzw. 1,3 Mrd. Euro, nach 1,9 Mrd. Euro im Vorjahr. Bei JLL erreichen Forward-Transaktionen 22,5% (1,4 Mrd. Euro) bei 33 Abschlüssen. Hinsichtlich der gehandelten Qualitäten liegen laut JLL Core mit 42,4% und Core+ mit 39,9% vorn. NAI Apollo errechnet über neun Monate 2,6 Mrd. Euro Auslandsinvestitionen (+7%). Inländische Käufer investieren 3,6 Mrd. Euro. Private und Family Offices steigern laut NAI Apollo ihre Ankäufe um 33,8%, die öffentliche Hand um 25,8%. BNPPRE sieht Investment- und Asset-Manager mit 25%, Equity-/Real-Estate-Funds mit 19% und die öffentliche Hand mit 14% vorn.
Ankaufsrenditen steigen weiter
Die Zinssituation lässt die Multiplikatoren fallen bzw. die Ankaufsrenditen steigen. BNPPRE meldet in allen A-Städten weitere Renditeanstiege um 10 Basispunkte, in Berlin sogar um 15 Basispunkte. München liegt dort bei 3,6%, Berlin und Frankfurt bei 3,65%, Hamburg bei 3,75%, Stuttgart bei 3,8%, Düsseldorf bei 3,85% und Köln bei 4%. JLL beziffert die durchschnittliche Core-Rendite der Top 7 auf 3,61%, CBRE die durchschnittliche Spitzenrendite für Mehrfamilienhäuser auf 3,59% nach einem Anstieg um 20 Basispunkte gegenüber dem zweiten Quartal. JLL ermittelt für Objekte mittlerer Qualität in sehr guten Mikrolagen 4,34% und einen Qualitätsspread von 72 Basispunkten.