

Finanzierungserwartungen drehen ins Minus
Die Stimmung der Immobilienfinanzierer hat sich deutlich eingetrübt. Während die aktuelle Lage etwas besser beurteilt wird, stürzten die Zukunftserwartungen ab. Ein Segment trifft es besonders hart.
Die Sorge um Zinsen und Inflation überschattet die besseren Konjunkturdaten. Die Stimmung unter den Immobilienfinanzierern hat sich zu Beginn der Expo Real laut dem aktuellen „Deutschen Immobilienfinanzierungsindex“ (Difi) im dritten Quartal 2026 deutlich verschlechtert. Der Difi hat 6,1 Punkte verloren und notiert damit wieder im deutlich roten Bereich bei -14 Punkten. Damit macht der Index die moderate Stabilisierung aus dem Vorquartal, als er sich noch um 1,1 Punkte verbessert hatte, vollständig zunichte. Der Difi wird von JLL und dem Hamburgischen WeltWirtschaftsInstitut (HWWI) quartalsweise erhoben. Er bildet die Einschätzungen von Finanzierungsexperten ab. Seit einem Jahr geht es im Prinzip wieder bergab. Die vordergründig positive Stimmung der letztjährigen Expo Real, an der PLATOW durchaus zweifelte, weil einfach die Logik nicht stimmte, hat sich damit gedreht. Auch dieses Jahr ist klar, dass noch viele Herausforderungen anstehen. Die Banken sind langsam zur Aktivität gezwungen. 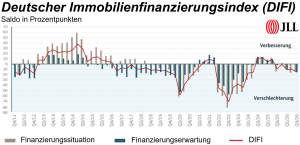
Verantwortlich für die erneute Eintrübung sind vor allem die Erwartungen. Die aktuelle Finanzierungssituation hat sich sogar noch leicht erholt. Damit dreht sich das Bild aus dem Vorquartal vollständig. Da setzten die Fachleute noch auf Erholung. Nach Zins- und Inflationsentwicklung überwiegt jetzt die Sorge. Da helfe auch die Aufhellung der konjunkturellen Rahmendaten nur wenig, meint Helge Scheunemann, Head of Research JLL. Einzig das Wohnsegment bleibt trotz eines Rückgangs um 7,5 Punkte mit 2,9 Punkten im positiven Bereich. Den stärksten Einbruch verzeichnet Logistik und einen moderaten der Einzelhandel. Hotels geben ebenfalls leicht nach. Das Bürosegment bleibt trotz eines geringeren Verlusts von 2,4 Punkten mit -41 Punkten mit Abstand das Schlusslicht.
Zukunftserwartungen für Büro-Segment sinken am stärksten
Trotz positiver Ist-Einschätzung hat die wichtigere Zukunftserwartung dagegen in allen fünf Segmenten ins Minus gedreht. Am stärksten trifft es erneut das Bürosegment mit einem Rückgang um 23,7 Punkte auf -41,9 Punkte. Logistik verliert 23,6 Punkte und fällt von 13,6 auf -10 Punkte. Auch das Wohnsegment büßt 15,4 Punkte ein und verlässt mit -2,9 Punkten erstmals seit Langem die Pluszone. Einzelhandel und Hotels geben um 5,5 beziehungsweise 2,3 Punkte nach und schließen bei -10 sowie -7,1 Punkten. Damit weist im dritten Quartal 2026 ausnahmslos jede Assetklasse einen negativen Erwartungswert auf.
In der aktuellen Sonderbefragung erwarten fast drei Viertel der Experten für die Zukunft hohe Relevanz von KI bei Finanzierungsentscheidungen. Aktuell spielen KI-gestützte Modelle in den Kredit- und Finanzierungsprozessen aber noch eine klar untergeordnete Rolle. Nur 2,9% halten den Technologieeinsatz bereits heute für „sehr relevant“. Aus PLATOW-Sicht dürfte das die Realität nur offiziell spiegeln. Sicherlich nutzen Mitarbeiter KI bei Vorauswahl, Bilanzanalyse und Finanzdaten im Hintergrund als zweite Meinung. Für die kommenden drei Jahre erwarten die Finanzierungsexperten jedoch eine deutlich stärkere Nutzung der Technologie, vermutlich wenn die Agenten die offiziellen Bankwege gegangen sind.
Einzig die Helaba macht weniger Neugeschäft
Zur quantitativen Analyse der gewerblichen Immobilienfinanzierung in Deutschland betrachtet JLL halbjährlich das Neugeschäft der Banken sowie die Entwicklung ihrer Kreditbestände. Betrachtet werden neu ausgegebene Finanzierungen für deutsche Immobilien von zwölf deutschen Banken. Im ersten Halbjahr 2026 vergaben die Banken Kredite für sowohl gewerblich als auch wohnwirtschaftlich genutzte Objekte, die zur Kapitalanlage dienen, im Umfang von rund 17 Mrd. Euro (+15%). Am aktivsten war in den ersten sechs Monaten erneut die Berlin Hyp mit einem Neugeschäft von 4,6 Mrd. Euro (Vj.: 4,3 Mrd. Euro), gefolgt von der DZ Hyp mit unverändert 3,5 Mrd. Euro und der BayernLB mit 2,6 Mrd. Euro (Vj.: 2,4 Mrd. Euro). Mit Ausnahme der Helaba (1,6 Mrd. Euro) verbuchten alle Finanzierer einen Zuwachs beim Neugeschäft.
Die Kreditbestände der analysierten Banken (In- und Ausland) haben sich im Jahresvergleich um 1% auf 282,9 Mrd. Euro verringert. Bei acht Instituten schrumpfte der Bestand, am stärksten bei der Hamburg Commercial Bank (-21%). Mit einem Bestand von 54,8 Mrd. Euro ist die Berlin Hyp der Spitzenreiter, gefolgt von der DZ Hyp (41,9 Mrd. Euro), der Aareal Bank (32,4 Mrd. Euro) und der Helaba (32,4 Mrd. Euro).