

Investmentmarkt bricht im dritten Quartal ein
Das Transaktionsvolumen in den sieben deutschen Metropolen ist nach Angaben von GPP im dritten Quartal um 43% gesunken. Zwei Märkte konnten sich dem Negativtrend jedoch entziehen.

Traditionell preschen die Makler von German Property Partners (GPP) mit ihren Meldungen vor und bringen das Zahlenwerk direkt zu Quartalsbeginn, während die anderen großen Researchhäuser noch den letzten Stand abwarten und später erscheinen. Die GPP-Meldungen lassen sich zwar nicht auf die Goldwaage legen, geben aber die Trends wieder. Zu GPP gehören die renommierten Institute Grossmann & Berger Immobilien, Anteon Immobilien, Greif & Contzen Immobilien, Blackolive sowie E&G Immobilien.
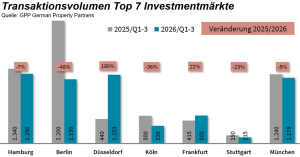
Die Top 7-Märkte für gewerbliche Immobilieninvestments erzielten in den ersten neun Monaten 2026 ein Transaktionsvolumen von rund 5,8 Mrd. Euro. Das sind -8% unter Vorjahr. Insbesondere das dritte Quartal brach um 43% auf rund 1,4 Mrd. Euro nahezu ab. Gestiegene Finanzierungskosten bremsten. Gegen den Abwärtstrend stemmten sich lediglich Düsseldorf und Frankfurt. Düsseldorf erzielte mit rund 1,23 Mrd. Euro ein Plus von 180%. Grund waren großvolumige Einzelabschlüsse. Frankfurt legte auf 505 Mio. Euro (+22%) zu. Ansonsten ging es bergab. München verlor auf rund 1,18 Mrd. Euro (-5%), Hamburg auf rund 1,25 Mrd. Euro (-7%). Steil nach unten ging es in Stuttgart mit 115 Mio. Euro (-23%), in Köln mit 320 Mio. Euro (-36%) und in Berlin mit 1,15 Mrd. Euro (-48%).
Hitliste der größten Deals
Büroimmobilien waren erneut die am meisten gehandelte Assetklasse und kamen auf einen Anteil von 40% (Vj.: 44%). Logistikimmobilien erreichten 11% nach lediglich 4% im Vorjahr. Auf Mischnutzungen entfielen ebenfalls 11% (Vj.: 18%) und auf Einzelhandelsimmobilien 10% (Vj.: 9%). Portfoliokäufe machten 14% des Transaktionsvolumens aus und lagen damit nahezu auf Vorjahresniveau (15%). Auch der Anteil internationaler Investoren blieb mit 31% weitgehend stabil (Vj.: 30%). Die Spitzenrenditen legten gegenüber dem Vorjahr moderat zu. Im Top 7-Durchschnitt liegen sie für Büroimmobilien bei 4,63% (+0,19 Prozentpunkte), für Geschäftshäuser bei 4,3% (+0,06 Prozentpunkte) und für Logistikimmobilien bei 4,6% (+0,1 Prozentpunkte). Die Büro-Spitzenrenditen liegen laut GPP in Hamburg bei 4,6%, in Berlin bei 4,4%, in Düsseldorf bei 4,5%, in Köln bei 4,6%, in Frankfurt und Stuttgart bei 5% sowie in München bei 4,3%. Im Durchschnitt der Top 7 beträgt die Spitzenrendite 4,63%.
Die größten Deals mit ungefähr bekannten Kaufpreisen waren die „Deiker Höfe“ in Düsseldorf, die HIH Invest für rund 250 Mio. Euro von Black Horse Properties erwarb, sowie das Düsseldorfer „Dreischeibenhaus“, das ebenfalls an HIH Invest ging und mit rund 230 Mio. Euro beziffert wird. Es folgen das „Alsterhaus“ in Hamburg mit einem Kaufpreis von mehr als 150 Mio. Euro, das „Moorfleet DC2“ in Hamburg mit rund 140 Mio. Euro sowie der nördliche Teil des „Deutz-Areals“ in Köln mit rund 80 Mio. Euro. Weitere größere Transaktionen waren „Overture“ in Frankfurt mit rund 70 Mio. Euro, das „Atrium Friedrichstraße“ in Berlin mit rund 50 Mio. Euro und das ehemalige „Carsch-Haus“ in Düsseldorf mit rund 45 Mio. Euro.