

Renditepotenziale im „New Normal“ des Immobilienmarktes
Mit welchen Assetklassen lassen sich heute noch IRR-Renditen von 5% und mehr erreichen? Eine neue Bulwiengesa-Studie gibt Antworten.

Heute gibt es über 5% bei US-Staatsanleihen. Aber die jetzt zum 12. Mal erschienene „5%-Studie“ von Bulwiengesa mit Unterstützung von Advant Beiten ist ein Kind der Niedrigzinsphase. Damals drückte die Asset-Inflation durch Arbitrage die Immobilienpreise und die Renditen von Topimmobilien nach Bewirtschaftung Richtung „Nullzinsimmobilie“. Laut NotebookLM wies das PLATOW-Team schon 2013 auf den Weg zu einer „Null-Rendite-Core-Anlage-Immobilie“ hin und sprach seit 2017 explizit von der „Nullzins-Immobilie“, die sich aus Arbitrage-Aspekten ergeben habe. Die Bulwiengesa-Studie sollte damals Renditepotenziale möglicher Assetklassen mit noch 5% IRR-Rendite identifizieren. Anders als klassische Marktberichte betrachtet Bulwiengesa dabei nicht allein aktuelle Renditen oder Kaufpreisfaktoren, sondern die erwartete interne Verzinsung (IRR) eines Immobilieninvestments über einen Zeitraum von zehn Jahren – also auch unter Berücksichtigung der weiteren Kosten- und Renditefaktoren.
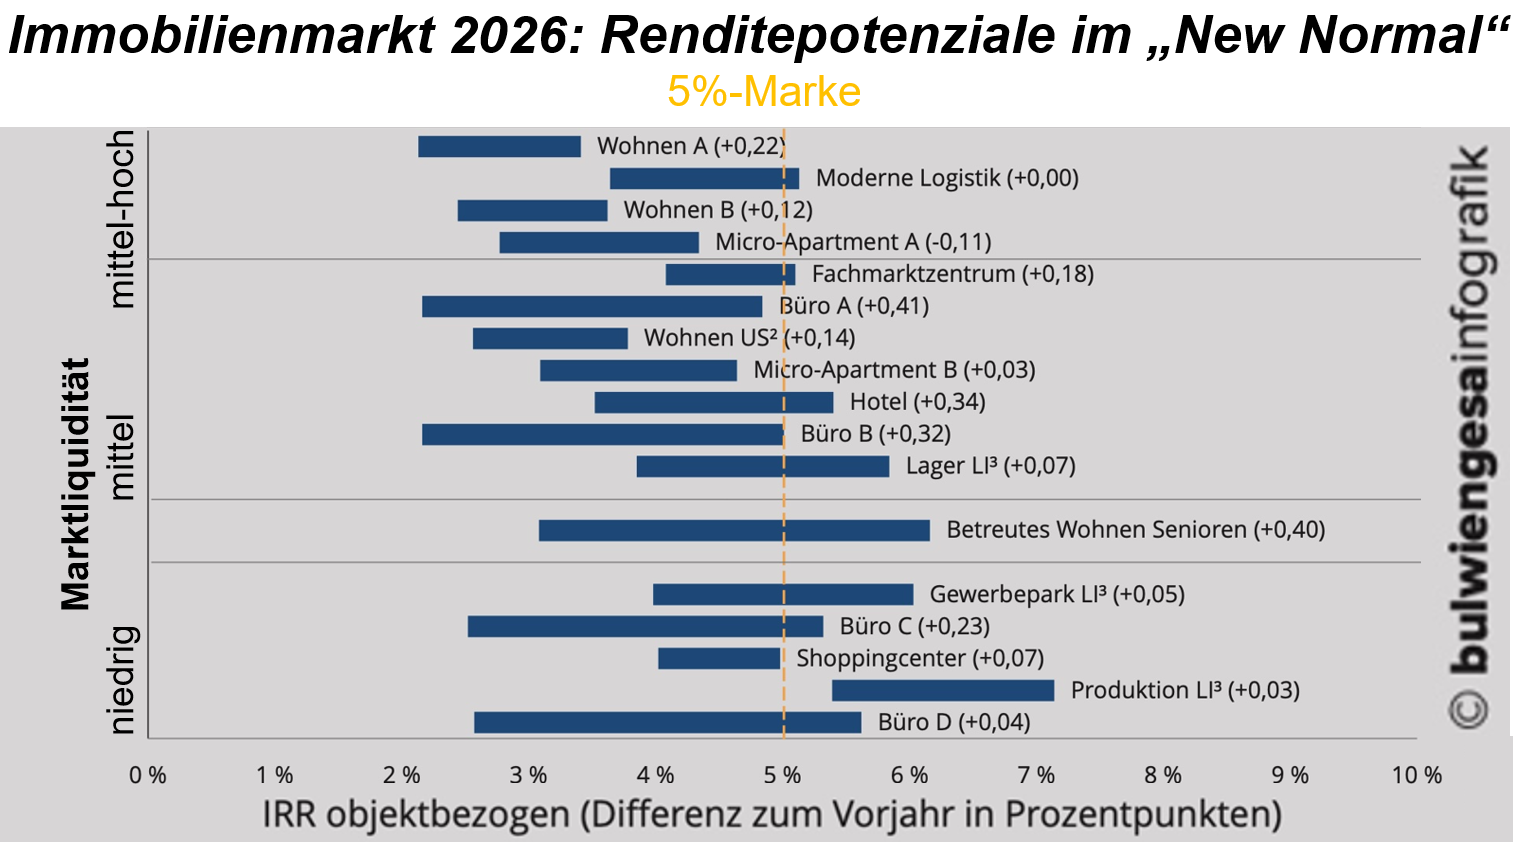
Besonders deutlich zeigten sich die Veränderungen durch gestiegene Risiko- und Renditeanforderungen bei Büroimmobilien. Der IRR-Basiswert stieg in den A-Städten von 3,91% im Jahr 2025 auf 4,32% im Jahr 2026. In B-Städten erhöht er sich auf 4,72%, in C-Städten auf 5,05% und in D-Städten auf 5,61%. Ältere Bestände geraten ohne gezielte Modernisierung zunehmend unter Druck.
Produktion führt, Wohnen stabilisiert
Produktionsimmobilien führen auch 2026 die Rendite-Rangliste an. Mit einem IRR-Basiswert von 6,17% liegen sie praktisch auf dem Vorjahresniveau von 6,14%. Gewerbeparks folgen mit 5,27%. Moderne Logistikimmobilien bleiben mit 4,93% ebenfalls nahezu unverändert. Wohnimmobilien bleiben Stabilitätsanker und bestätigen ihre defensive Position. Die IRR-Basiswerte liegen 2026 bei 2,98% in A-Städten, 3,13% in B-Städten und 3,38% in Universitätsstädten. Wohnungsknappheit, geringe Neubautätigkeit und steigende Mieten stützen die Ertragsperspektiven. Bei Hotelimmobilien liegen die IRR-Basiswerte je nach Kategorie zwischen 4,84 und 5,21%. Shoppingcenter erreichen 4,96%, bleiben jedoch stark von Objektqualität, Positionierung und Investitionen abhängig.
Das Jahr 2026 markiere ein „New Normal“. Laut Bulwiengesa setzt sich der Anpassungsprozess am deutschen Immobilienmarkt sukzessive fort. Die Phase der abrupten Neubewertung sei aber weitgehend abgeschlossen. Die Transaktionsflaute insbesondere im gewerblichen Segment halte an. Gleichzeitig stiegen die berechneten Renditepotenziale gegenüber dem Vorjahr in nahezu allen untersuchten Assetklassen leicht, so Bulwiengesa. Aktuell ließen sich die Finanzierungskonditionen wieder besser kalkulieren. Die Preisvorstellungen von Käufern und Verkäufern näherten sich langsam an.
Eine breite Belebung des Transaktionsmarktes sei daraus bislang jedoch nicht entstanden. Die Träume von Investoren und Banken über eine Rückkehr zu den Bedingungen der vergangenen Niedrigzinsjahre sind ausgeträumt. Es habe sich ein neues Marktumfeld etabliert. Investitionsentscheidungen seien differenzierter und anspruchsvoller geworden. Finanzierungskosten, Qualität und Zukunftsfähigkeit bestimmen den Wert einer Immobilie. Energieeffizienz, ESG-Anforderungen, steigende Bau- und Betriebskosten sowie veränderte Nutzerbedürfnisse erhöhten den Handlungsdruck insbesondere bei älteren Beständen. Die Chancen von Modernisierung, Umnutzung und Neupositionierung könnten allerdings nur Investoren mit verfügbarem Kapital, Know-how und langfristiger Perspektive nutzen.