

Einzelhandel – Investitionsbereitschaft zieht wieder an
Der deutsche Einzelhandel dürfte 2026 nominal einen neuen Umsatzrekord erreichen. Das beflügelt auch Investoren. Welche Bereiche dabei besonders im Fokus stehen.
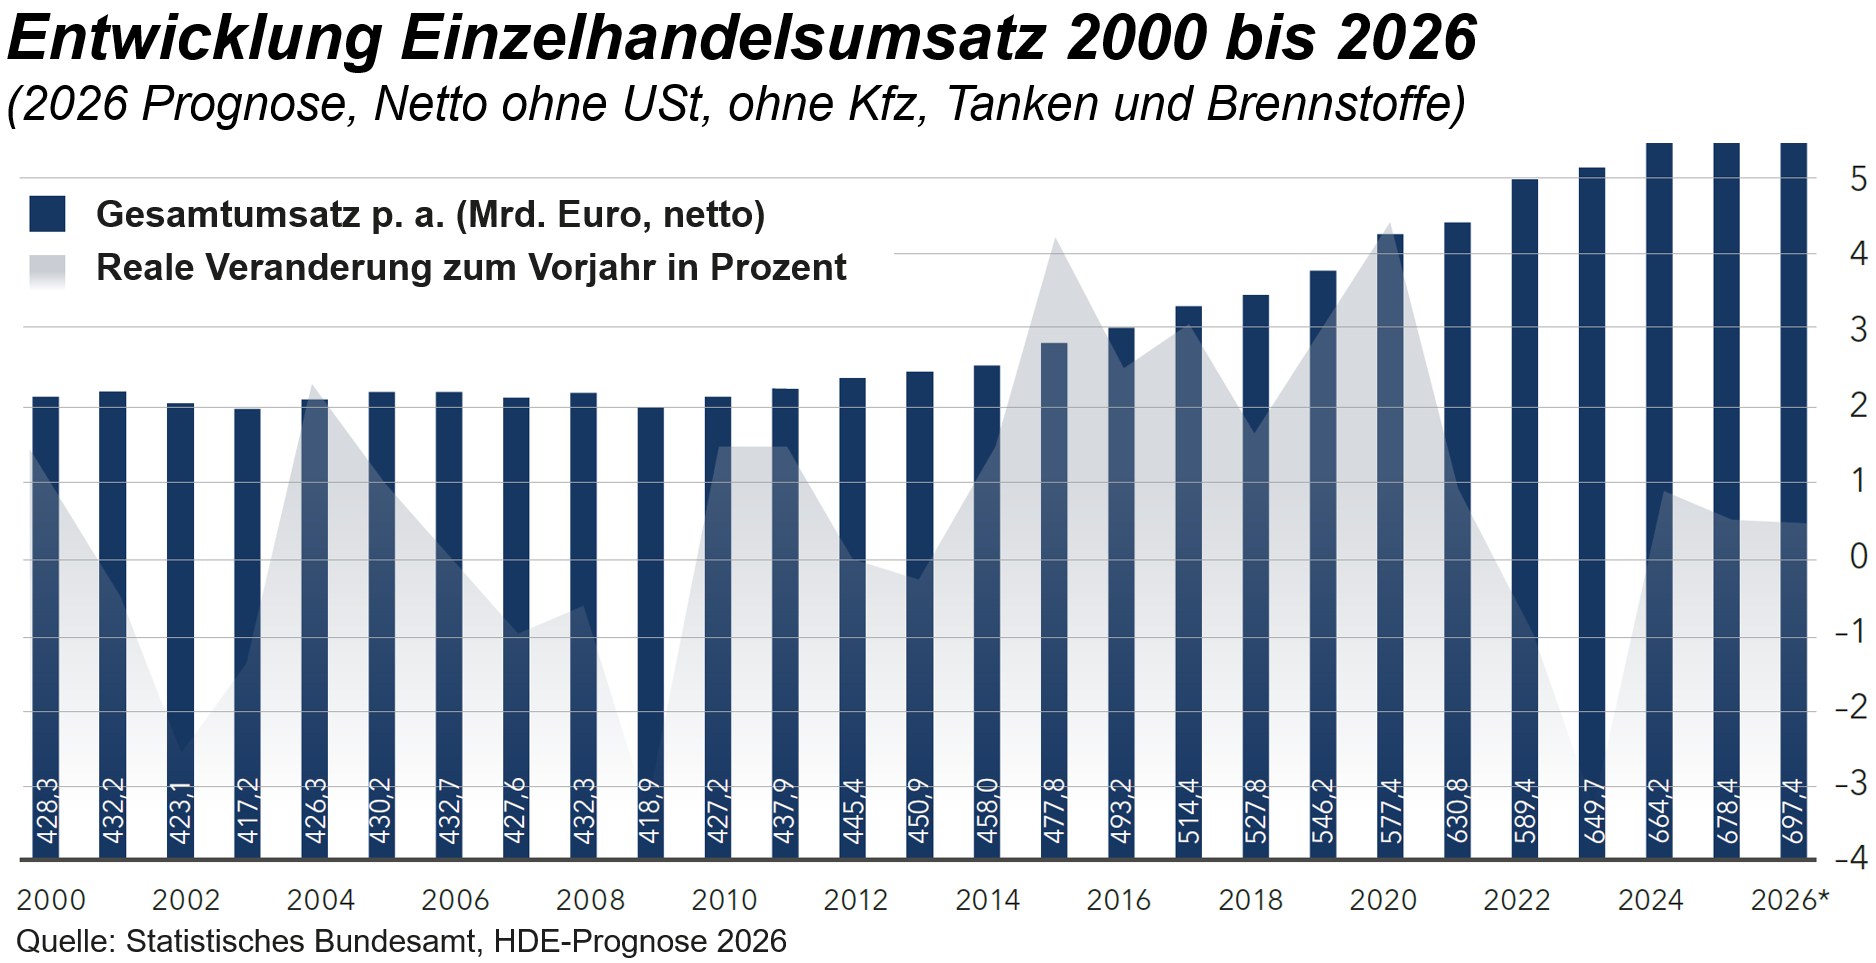
Der private Konsum stabilisiert sich trotz Verbraucherzurückhaltung. Der deutsche Einzelhandel dürfte 2026 real stagnieren, aber mit rund 697 Mrd. Euro nominal einen Umsatzrekord erreichen. Lebensmittel und Drogeriewaren bleiben robust. Aufschiebbare Konsumsegmente leiden weiter unter Kaufzurückhaltung, wie z.B. die Möbelindustrie vor wenigen Tagen deutlich machte. Der Onlinehandel wächst moderat und dürfte 2026 mit 96,3 Mrd. Euro einen Anteil von 13,8% am Einzelhandel erreichen. Bei Lebensmitteln bleibt Online mit 2,7% Marktanteil dagegen eine Randerscheinung. Im Non-Food entwickeln sich preissensible und homogene Produkte wie Elektronik und Spielwaren besser als Möbel, Baumärkte, Schuhe und Teile des Modehandels.
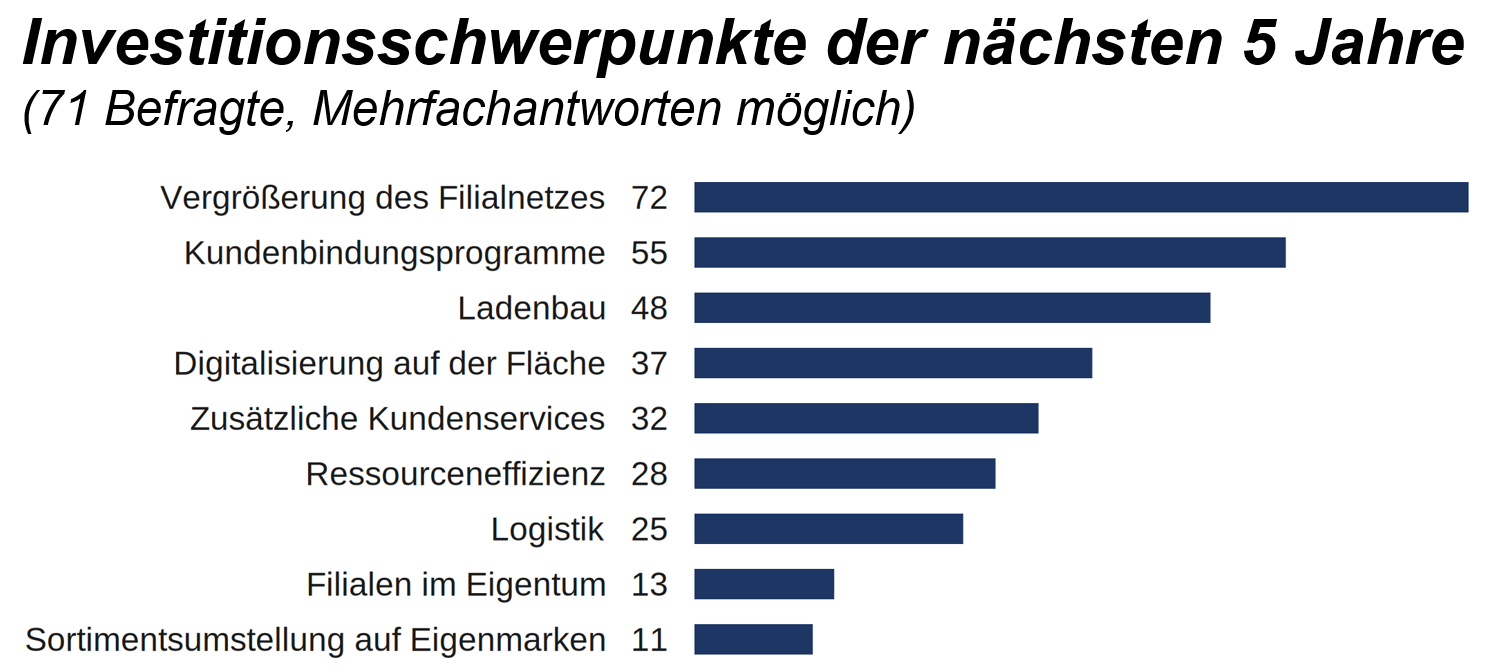
Die Strategie der Händler verlagert sich von Flächenwachstum auf Verbesserung der Standortqualität mit höherer Flächenproduktivität und auf Omnichannel. KI, Automatisierung und datenbasierte Warensteuerung entwickeln sich zu echten Wettbewerbsfaktoren. Fachmarktobjekte einschließlich Lebensmittelmärkten bleiben mit 44% Marktanteil die größte Retail-Assetklasse. Die Spitzenrenditen haben sich dabei weitgehend stabilisiert: Lebensmittelmärkte liegen bei 4,60%, Fachmarktzentren bei 4,90%, A-Shopping-Center bei 5,90%, Fachmärkte bei 6,50% und Baumärkte bei 5,85 %. Auch die Investorenstimmung verbessert sich: 45% planen moderate und weitere 3% starke Zukäufe insbesondere in hochwertige Fachmarkt- und Nahversorgungsobjekte.
Das sind die Eckdaten des brandaktuellen Hahn Retail Real Estate Report 2026/2027, der jetzt in der 21. Ausgabe, als Gemeinschaftswerk von Hahn Gruppe, CBRE, bulwiengesa und dem EHI Retail Institute einen umfassenden Marktüberblick über Einzelhandel und Handelsimmobilien-Investmentmarkt bietet. Ein besonderer Schwerpunkt sind Experten- und Investoren-Befragungen insbesondere zu strategischen Fragen und Investitionsabsichten.
Investoren mit Zukaufsbereitschaft
Der Einzelhandelsinvestmentmarkt habe die abwartende Haltung der vergangenen beiden Jahre hinter sich gelassen. Starke Verkäufe strebt wie im Vorjahr kein Investor an. Damit erreiche die Zukaufbereitschaft ihr höchstes Niveau seit 2023, so der Report. Auch die Finanzierungsseite stütze diese Bewegung. 35% der befragten Banken und Finanzinstitute planen einen moderaten Anstieg ihres Kreditvolumens für Handelsimmobilien. Die Reduzierungsabsicht ist von 33% auf 12% gesunken. Der Markt erwarte dabei keine kurzfristigen Aufwertungsgewinne. Fast drei Viertel (72%) erwarten unveränderte Nettoanfangsrenditen. 78% verfolgen eine Core-Strategie (VJ: 69%), 62% einen Core-Plus-Ansatz. Gesucht würden Bestände mit planbaren Erträgen.
Bei den Risikofaktoren steht jetzt mit 70% die Zinsentwicklung nun klar an der Spitze (VJ: 53%). Steigende Bau- und Revitalisierungskosten werden mit 52% noch vor den weltwirtschaftlichen Rahmenbedingungen mit 46%. Das Verhältnis zum E-Commerce scheint sich einzuspielen. Im Vorjahr war das noch der meistgenannte Risikofaktor. Jetzt nennen ihn nur noch 44%. Die mangelnde Objektverfügbarkeit wird nur noch von 10% (VJ: 19%) genannt.
Fach- und Lebensmittelmärkte erzielten lt. CBRE mit gut 3,1 Mrd. Euro Investmentvolumen ca. 49% des gesamten Retail-Investmentvolumens. Auf die Lebensmittelmärkte entfielen 894 Mio. Euro, auf die Fachmarktzentren 703 Mio. Euro. Auch im ersten Halbjahr 2026 blieb das Segment mit 824 Mio. Euro und einem Marktanteil von 44% die größte Subassetklasse. Von den zukaufwilligen Investoren nennen 88% Fachmarkt- und Nahversorgungszentren als Schwerpunkt, 75% Supermärkte und Lebensmitteldiscounter. Künstliche Intelligenz zeigt ihr Potenzial dort, wo Daten anfallen. Die größten Potenziale lägen mittelfristig in der Entscheidungsvorbereitung.