

Globale Investitionsnachfrage im Sinkflug
Weltweit verliert die Investitionsnachfrage angesichts verschärfter Finanzierungsbedingungen an Dynamik. In Deutschland sprechen die Zahlen gar von einem regelrechten Absturz.

Deutschland belegt global sage und schreibe den viertletzten Platz, so das Ergebnis der Befragung des weltweiten Immobilienverbandes RICS bei 1.236 teilnehmenden Unternehmen zwischen dem 9. September und dem 19. Oktober 2026. Die Normalisierung des Zinsniveaus in längerer Betrachtung wird weltweit als extrem negative Kreditkondition eingeschätzt. Die bedeutendste Entwicklung dieses Quartals sei die weitere Verschlechterung der Finanzierungsbedingungen, berichtete Susanne Eickermann-Riepe, RICS Senior Vice President.
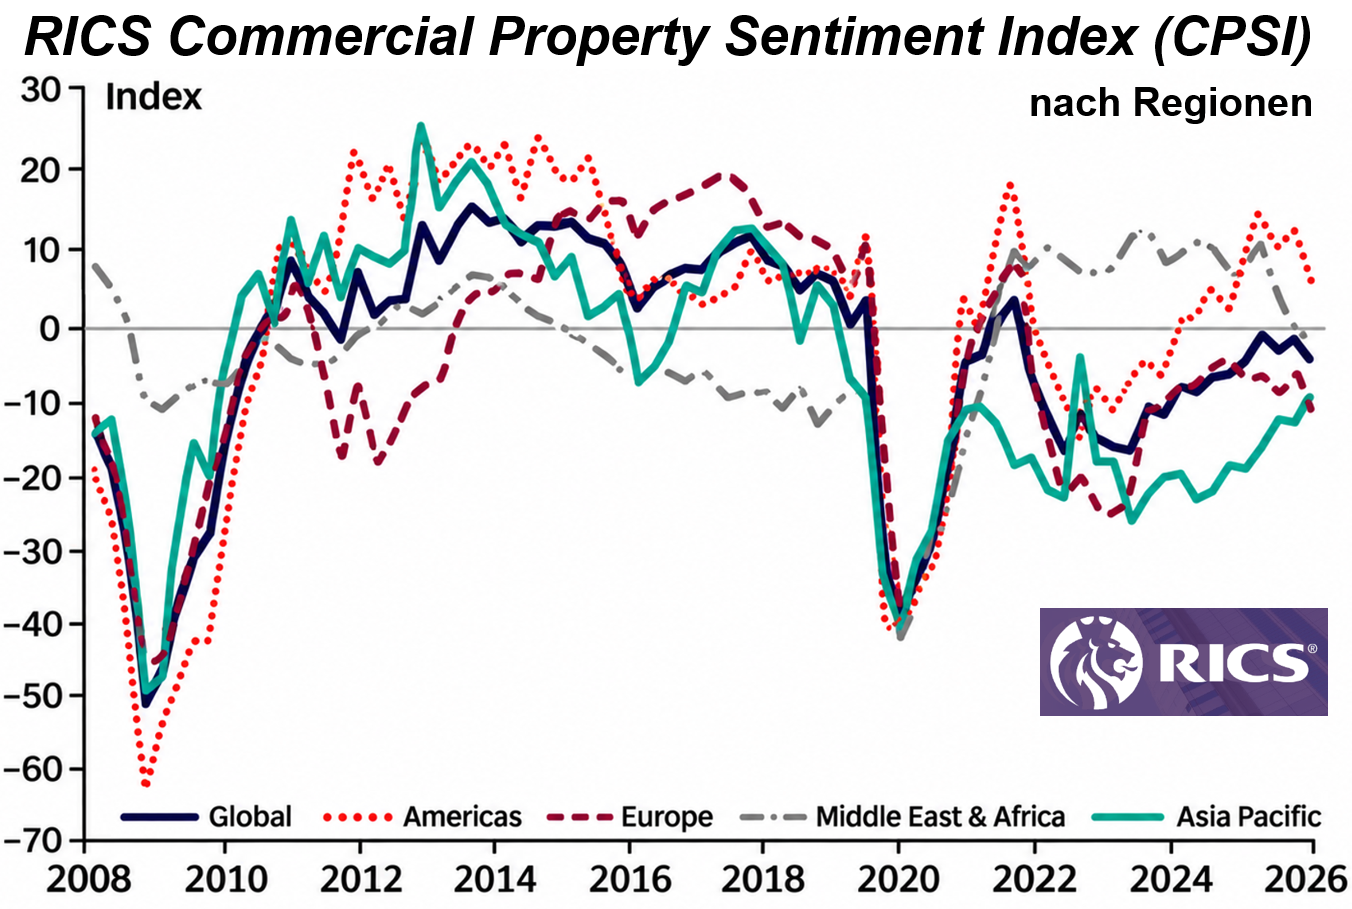
Erstmals seit Mitte 2024 ordnete die Mehrheit der Befragten weltweit den Markt einer Abschwung- und nicht einer Aufschwungphase zu. Der Global Commercial Property Sentiment Index (CPSI) fällt damit auf niedrigsten Stand seit einem Jahr. Die Verschlechterung zeigt sich auf beiden Marktseiten, fällt jedoch auf der Investmentseite deutlicher aus. In Europa fällt der Stimmungsindex auf niedrigsten Wert seit Ende 2023. Japan liegt dagegen mit dem höchstem CPSI-Wert vorne, gefolgt von Polen. Am unteren Ende der Scala rangiert Frankreich, gefolgt von Österreich, China und Deutschland.
Einige Segmente trotzen dem Trend
Die Kreditbedingungen verschärfen sich aufgrund steigender Staatsanleiherenditen. Investitionsanfragen gehen entsprechend weiter zurück. Die kurzfristigen Kapitalwerterwartungen werden nach unten korrigiert. Die Investorenstimmung sinkt von -27 auf -32.
Widerstandsfähiger zeigt sich lediglich der Ausblick für die Mietentwicklung. Die Mieterstimmung verändert sich nur leicht von -20 auf -19. Die Preise sollten weiter heruntergehen. Im Fachjargon gehen die Kapitalwerterwartungen für die nächsten zwölf Monate nach unten. Für Büroimmobilien wird ein Wertrückgang von 2,9% erwartet, für Einzelhandelsimmobilien von 2,5%. Rechenzentren bleiben mit einem prognostizierten Kapitalwertanstieg von 4% das stärkste Segment. Pflegeimmobilien (2,2%) und Freizeitimmobilien (1%) waren die einzigen Segmente, deren Prognosen angehoben wurden.
Europa mit dem stärksten Rückgang
Europa verzeichnete beim CPSI in den vier großen Regionen den stärksten Rückgang. In der Region Amerika überdeckte eine schwächere Entwicklung in den USA die weitere Verbesserung in Kanada. Der globale Nettosaldo erreichte damit den niedrigsten Stand seit dem dritten Quartal 2023. Europa bleibt mit -43% gegenüber zuvor -27% die am stärksten negative Region. Der Wert für die Region Amerika sank zum ersten Mal seit 2023 ins Negative, von +14% auf -15%. Die Indikatoren für die Mietermärkte schwächten sich weniger ausgeprägt gleichfalls im Quartalsverlauf ab.
Industrieimmobilien blieben mit +13% das stärkste der traditionellen Segmente. Die Büronachfrage gab von +14% auf +7% nach. Der Einzelhandel stagnierte mit +1% weitgehend. Die Nutzernachfrage bleibt dabei in der Region Amerika (+29%) und in MEA (+8%) deutlich positiv. Die Nettosalden in APAC (-4%) und Europa (-8%) blieben negativ.
Stimmung fällt auch in der Bauwirtschaft
Entsprechend ist die Entwicklung in der Bauwirtschaft. Auch hier kippt die Stimmung. Die Stimmung in der weltweiten Bauwirtschaft hat sich im dritten Quartal 2026 deutlich eingetrübt. Der Construction Sentiment Index (CSI) der RICS sank von +13 auf +4 Punkte. Alle vier Weltregionen verzeichneten Rückgänge. In Europa fiel der Index von +17 auf +5, in Deutschland von +36 auf +21. Damit liegt Deutschland weiterhin hinter den Niederlanden (+28) auf Platz zwei der untersuchten europäischen Märkte. Frankreich stürzte von -8 auf -56 ab.
Besonders schwach entwickelt sich weltweit der private Wohnungsbau (-13 % Nettosaldo). Die Erwartungen für das globale Infrastruktur-Bauvolumen bleiben mit +30 % positiv. Gleichzeitig verschlechtern sich die Kreditbedingungen. Finanzierungsengpässe und hohe Materialkosten belasten die Branche. Für Europa fiel der Nettosaldo der erwarteten Gewinnmargen von +13% auf -17%.