

Hotels – Ein schwaches Halbjahr ist noch keine Krise
Der europäische Hotelinvestmentmarkt gibt im ersten Halbjahr um fast 10% nach. Warum das aber noch kein Grund zur Sorge ist.

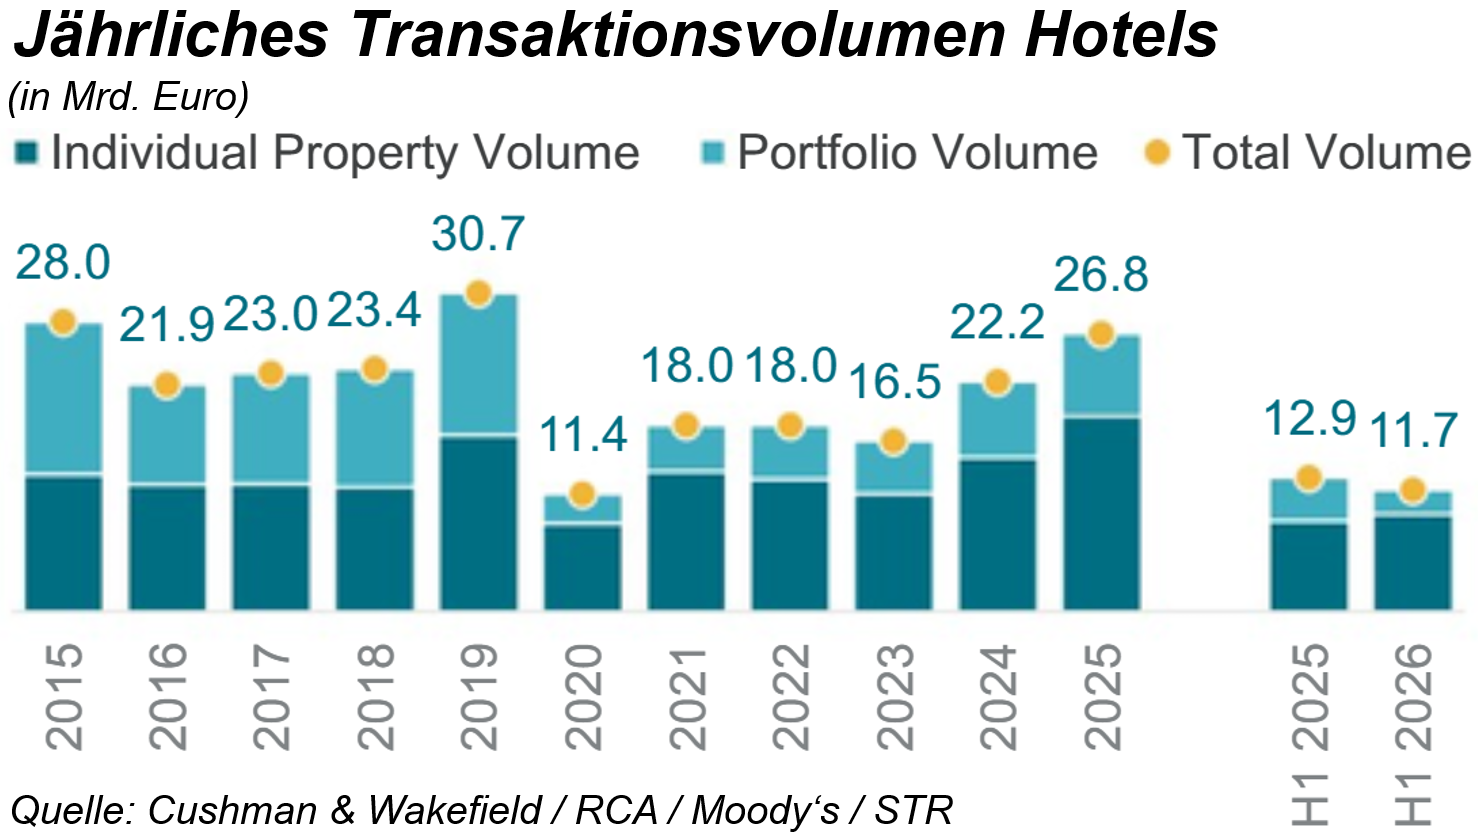
Die europäischen Hotelinvestitionen rutschten laut dem neuesten MarketBeat Europe Hospitality von Cushman & Wakefield (C&W) im ersten Halbjahr 2026 um 9,5% auf 11,7 Mrd. Euro ab. Gegenüber dem 10-Jahresschnitt der jeweils ersten sechs Monate sei das aber ein Anstieg von knapp 20%. Die wichtigsten Deals waren der Verkauf des Pullman Paris Tour Eiffel mit 435 Zimmern durch einen Investmentfonds von Morgan Stanley Real Estate Investing sowie QuinSpark Investment Partners an ein von Batipart Immo Europe geführtes Investorenkonsortium, der Erwerb des ehemaligen Westminster Curio Collection Hotels in London durch die spanische Hotelgruppe Riu Hotels & Resorts als größte Single Asset-Transaktion in London seit 2021 und der Kauf des Park Hyatt Wien aus der Insolvenzmasse der Signa Group durch einen Privatinvestor.
Portfolioaktivitäten blieben weiterhin auf das Vereinigte Königreich konzentriert. In Deutschland trug sich vor allem der Verkauf eines Portfolios mit 11 Objekten von Aroundtown an die Ironstone Group/Ogilvy Capital aus den USA und Großbritannien in die Statistik ein.
Luxushotels im Fokus der Investoren
Das Transaktionsvolumen von Investoren aus der Asien-Pazifik-Region wuchs im Jahresvergleich um 500% und trug u.a. dazu bei, Rückgänge aus der Region Amerika (-87%) auszugleichen. Europa habe von einer geopolitischen Neubewertung der Investmentstrategien global tätiger Anleger profitiert, so C&W. Zudem habe sich Nachholbedarf in den vergangenen zurückhaltenden Jahren gebildet. Die Anzahl der Transaktionen in einer Größenordnung von über 100 Mio. Euro stieg im Jahresvergleich um 30%. Hotelinvestoren konzentrierten sich auf gehobene und luxuriöse Hotels. Der durchschnittliche Preis pro verkauftem Zimmer stieg im Jahresvergleich über alle Hotelklassen hinweg um 9% auf 228.416 Euro.
Mit 3,22 Mrd. Euro (+74%) führt das Vereinigte Königreich im ersten Halbjahr die Länderstatistik an. Spanien mit 2,66 Mrd. Euro (+34 %), Italien mit 1,31 Mrd. Euro (−18 %) und Frankreich mit 1,25 Mrd. Euro (+8%) liegen mit großem Abstand vor Deutschland mit 603 Mio. Euro. London alleine erreicht mit 2,3 Mrd. Euro, verteilt auf 24 Immobilien, fast das vierfache deutsche Volumen. Paris, Wien und Madrid folgen auf den Plätzen. Die Zimmeranzahl legte in Europa um 2,9% zu. Der europaweite RevPAR (Umsatz pro verfügbarem Zimmer) lag bei 101 Euro (+3%). Im Ausblick verweist C&W auf eine Reihe weiterer großvolumiger Transaktionen in der Pipeline.