

Zinswende hat deutschen Wohninvestmentmarkt nachhaltig verändert
Das Mietpreisniveau hat in allen deutschen Städten im ersten Halbjahr 2026 erneut zugelegt. Welche Regionen herausstechen und welche Entwicklung Immobilienexperten erwarten.

In den A-Städten sowie den Groß- und Mittelstädten legten die Angebotsmieten im Bestand seit Jahresbeginn um jeweils 3% zu. Hochschulstädte wiesen mit einem Plus von 4% die höchste Dynamik auf. Die A-Städte führen das Mietpreisranking weiterhin mit einer mittleren Angebotsmiete von 16,25 Euro an, gefolgt von den Hochschulstädten mit 12,75 Euro. Die Mietpreisdynamik verlagere sich immer stärker auf Standorte außerhalb der großen Metropolen.
Insbesondere Hochschul- und Mittelstädte profitierten. Zahlreiche Hochschul- und Mittelstädte wiesen heute ähnlich stabile Fundamentaldaten wie die Metropolen auf, profitierten aber teilweise noch von niedrigeren Miet- und Kaufpreisniveaus, erläutert Christoph Meszelinsky, Geschäftsführer Residential Investment der BNP Paribas Real Estate (BNPPRE).
Das sind die teuersten Neubau-Mietwohnungsmärkte
Im Durchschnitt der sieben größten deutschen Städte liegt die Median-Angebotsmiete für Neubauwohnungen derzeit bei 21,35 Euro und damit 2% über dem Niveau zum Jahresbeginn. München bleibt mit einer mittleren Neubaumiete von 25,90 Euro der teuerste Neubaustandort. Hamburg rangiert mit 23,00 Euro weiterhin auf Rang zwei. Auf den dritten Platz rückt Stuttgart mit 20,80 Euro vor und überholt damit Berlin, Frankfurt und Düsseldorf im Ranking der teuersten Neubaumärkte. Außerhalb der Top-Standorte zählen Freiburg im Breisgau (20,00 Euro), Heidelberg (19,90 Euro) und Potsdam (19,35 Euro) zu den teuersten Neubau-Mietwohnungsmärkten Deutschlands.
Korrektur in C-Städten am deutlichsten
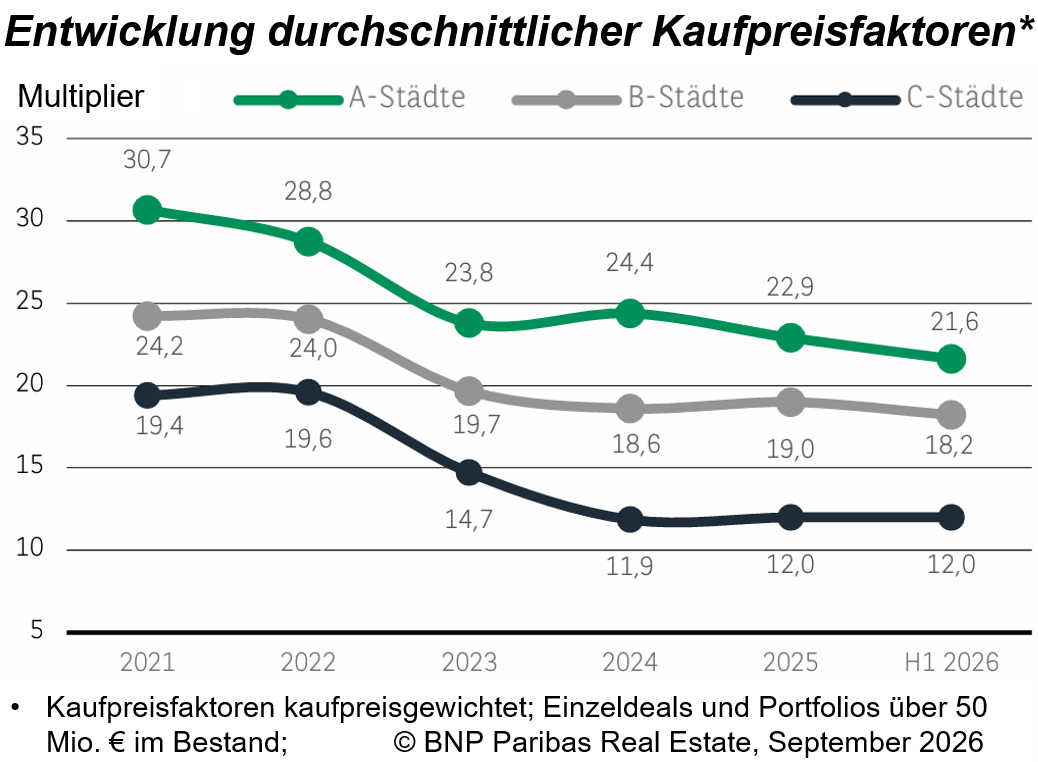
Die Zinswende habe den deutschen Wohninvestmentmarkt nachhaltig verändert, so Meszelinsky. Während sich die Kaufpreisfaktoren in A- und B-Städten vergleichsweise ähnlich entwickelten, sei die Korrektur in den C-Städten deutlich stärker ausgefallen. Die Marktanpassung der vergangenen Jahre sei primär kapitalmarktgetrieben gewesen und beruhte weniger auf einer Verschlechterung der wohnungswirtschaftlichen Fundamentaldaten. Geändert habe sich aber die Risikoeinschätzung, die jetzt wieder stärker differenziere. Während C-Städte heute mit höheren Risiko- und Liquiditätsprämien bewertet würden, wiesen zahlreiche B-Städte weiterhin eine bemerkenswerte Nähe zu den A-Standorten auf. Die Zinswende habe damit die Unterschiede zwischen den Marktsegmenten wieder sichtbarer gemacht und die Bedeutung von Marktqualität, Liquidität und Fungibilität spürbar erhöht, so Christoph Meszelinsky.
Strukturelle Angebotsknappheit bleibt bestehen
Die strukturelle Angebotsknappheit auf den deutschen Mietwohnungsmärkten dürfte auch in den kommenden Jahren bestehen bleiben. Zwar mehren sich die Anzeichen für eine Stabilisierung der Neubautätigkeit, eine spürbare Ausweitung des Wohnungsangebots ist jedoch aufgrund der langen Entwicklungs- und Bauzeiten kurzfristig nicht zu erwarten.
Gleichzeitig bleibt die Wohnraumnachfrage hoch. Vor allem die A-Städte profitieren weiterhin von Bevölkerungszuwächsen und anhaltenden Urbanisierungstendenzen. Gleichzeitig zeigen jedoch auch zahlreiche Hochschul-, Groß- und Mittelstädte eine anhaltend hohe Nachfragedynamik, sodass der Nachfrageüberhang zunehmend eine Vielzahl deutscher Wohnungsmärkte erfasst.